福利厚生費とは?法定福利費との違いと、中小企業の実際の使い道
決算書を見て、福利厚生費の欄で手が止まる。この科目には、何をどこまで入れていいのか。
お米の福利厚生「コメフク」を運営する、丸恵商会の花村です。中小企業に福利厚生を提案している立場から、この言葉の中身を整理します。
先にお伝えしたいことが1つあります。よく見かける「福利厚生費の3つの要件」は、国税庁が定めたものではありません。取扱いは、支出の種類ごとに別々に決まっています。ここを取り違えると、設計そのものがずれます。
福利厚生費とは、会社が任意で出す費用のことです
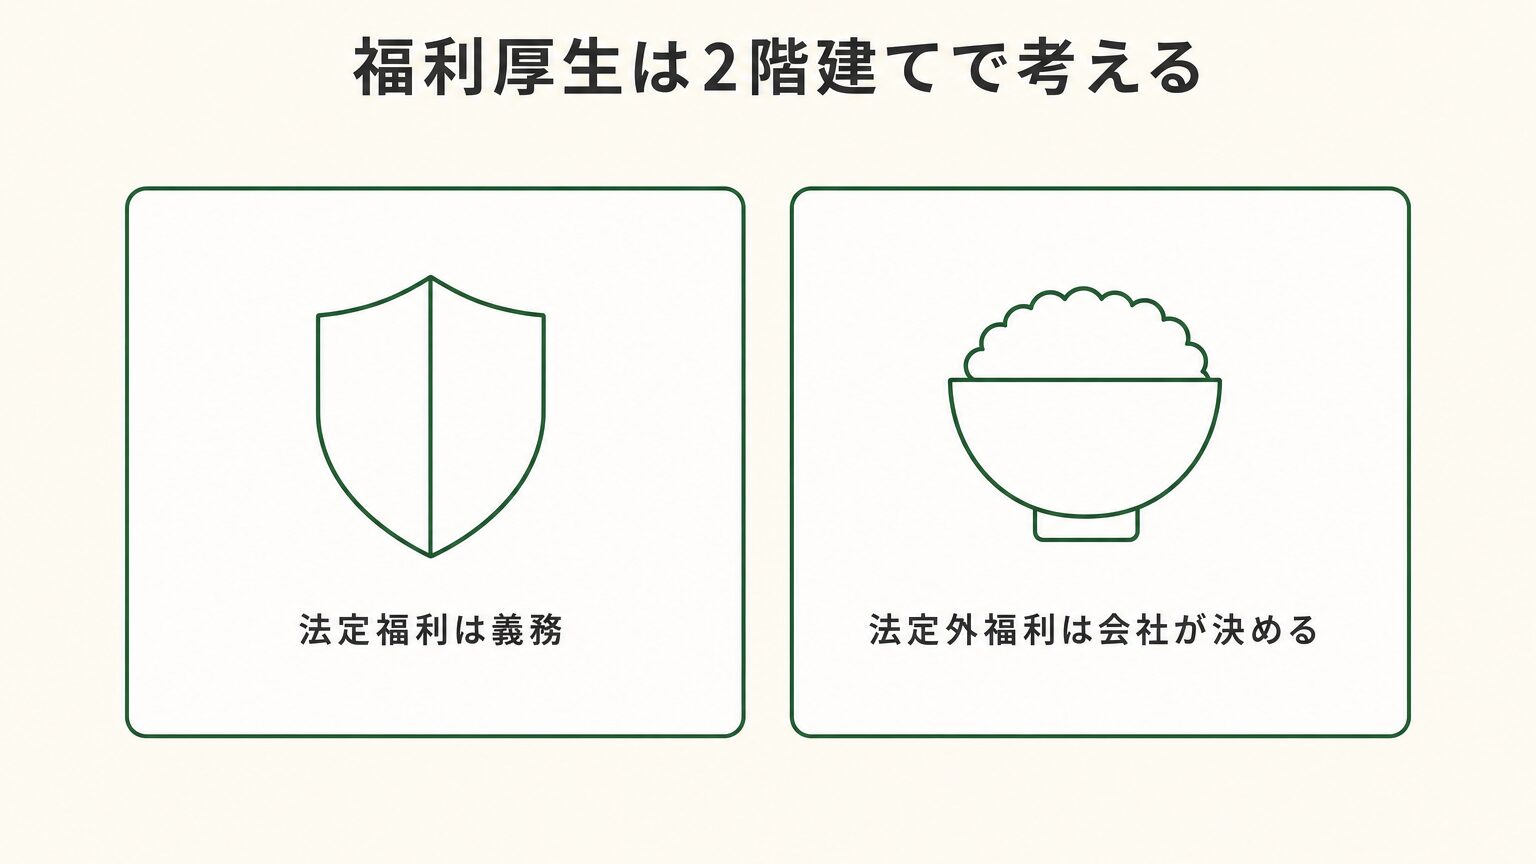
会社が社員のために使うお金は、2階建てで考えると整理できます。
1階が法定福利です。法律で加入と負担が決まっているもので、社会保険料の会社負担分がこれにあたります。やめることはできません。
2階が法定外福利です。社宅、食事補助、健康診断の上乗せ、慶弔見舞金など、会社が自分で決めて行うものです。一般に「福利厚生」と呼ばれるのは、この2階のほうです。
会計上の勘定科目としての「福利厚生費」も、原則としてこの2階を指します。社会保険料の会社負担分は、多くの場合「法定福利費」という別の科目で処理します。
ここで1つ注意があります。統計調査では、1階と2階を合わせて「福利厚生費」と呼ぶことがあります。経団連の調査がその形です。金額を比べるときは、どちらの意味かを確かめてください。
福利厚生にどんな種類があるかは福利厚生の種類で一覧にしています。
法定福利費との違いは、義務かどうかです
2つの違いは、金額の大小ではありません。やらない選択ができるかどうかです。
| 法定福利費 | 福利厚生費(法定外) | |
|---|---|---|
| 中身 | 健康保険・介護保険・厚生年金・雇用保険・労災保険などの会社負担分 | 社宅、食事補助、慶弔見舞金、社員旅行、健康診断など |
| 義務か | 法律上の義務 | 会社が決めるもの |
| 金額の決め方 | 料率で自動的に決まる | 会社が決められる |
| やめられるか | やめられない | やめられる |
法人の事業所は、厚生年金保険の適用事業所になります。日本年金機構の案内では、事業主のみの法人も適用事業所に含まれるとされています。
対象となる従業員を使用している場合は、必ず加入手続きが必要です。
個人の事業所は、従業員が常時5人以上いる場合に適用事業所となります。ただし農林漁業やサービス業などは除かれます。
つまり、法定福利を払っていない会社は問題がありますが、法定外福利がない会社は違法ではありません。この2つは別の話です。
「福利厚生費の3つの要件」は、国税庁が定めたものではありません
福利厚生費を調べると、だいたい同じ説明にたどり着きます。全従業員が対象であること。現物で提供すること。社会通念上妥当な金額であること。この3つを満たせば福利厚生費になる、という書き方です。
読みやすい整理ではあります。ただ、国税庁がこの3項目を「福利厚生費の要件」として定めているわけではありません。
実際には、支出の種類ごとに別々の通達や法令で取扱いが決まっています。食事の支給には食事の規定があり、社宅には社宅の規定があります。基準となる金額も、判定の方法も、それぞれ違います。
例外もあります。慶弔見舞金は現金で渡しても、社会通念上相当な範囲であれば課税されません(所得税基本通達9-23)。「現物でなければ課税」という一般論だけで判断すると、ここを読み違えます。
ですので、この記事では3要件という枠を使いません。支出ごとに見ていきます。
支出の種類ごとに、取扱いを並べます
中小企業でよく使われるものを、根拠と要点でまとめました。詳しい条件は、それぞれの記事で個別に扱っています。
| 支出の種類 | 主な根拠 | 課税されないための要点 |
|---|---|---|
| 食事の支給・補助 | 所基通36-38の2/国税庁No.2594 | 本人が価額の50%以上を負担し、会社負担が月7,500円以下(消費税抜きで判定) |
| 通勤手当 | 国税庁No.2582ほか | 通勤方法ごとに決まった非課税限度額まで |
| 社宅・寮の貸与 | 所基通36-40〜47/国税庁No.2597 | 使用人の場合、賃貸料相当額の50%以上を本人から受け取る |
| 社員旅行 | 所基通36-30/国税庁No.2603 | 4泊5日以内で、参加割合が50%以上 |
| 永年勤続表彰 | 所基通36-21〜22/国税庁No.2591 | 記念品などで支給する。現金や商品券は全額が課税 |
| 結婚・出産の祝金品 | 所基通28-5 | 社会通念上相当と認められる範囲 |
| 慶弔費・災害の見舞金 | 所基通9-23 | 社会通念上相当と認められる範囲。現金でもよい |
| 健康診断 | 労働安全衛生法第66条 | そもそも事業者の実施義務。全員を対象に会社が直接負担する |
金額の基準も、判定の単位も、見てのとおりそろっていません。食事は月額で消費税抜き、社員旅行は泊数と参加率、永年勤続は渡すものの形です。1つの表に収まる共通ルールはありません。
- 食事補助の詳しい条件は食事補助の非課税枠が月7,500円へ
- 通勤手当の金額表は通勤手当の非課税限度額
- 社宅の計算方法は借り上げ社宅の税金と作り方
- 社員旅行の参加率は社員旅行は経費になる?
- 永年勤続表彰は永年勤続表彰は課税される?
- 慶弔見舞金は慶弔見舞金とは?
- 健康診断の義務の範囲は会社の健康診断はどこまでが義務?
全体の金額の考え方は福利厚生費はいくらまで?で整理しています。
中小企業は、何にいくら使っているのか
ここからは実額の話です。厚生労働省の令和3年就労条件総合調査に、企業規模別の内訳が載っています。
まず全体像です。常用労働者1人1か月あたりの労働費用総額は408,140円でした。このうち現金給与額が334,845円で82.0%を占めます。残る18.0%が、現金給与以外の労働費用73,296円です。
その73,296円の内訳です。法定福利費が50,283円、退職給付等の費用が15,955円、法定外福利費が4,882円でした。法定外福利費の割合は6.7%です。
法定外福利費は、労働費用総額のうち1.2%ほどという計算になります。思っていたより小さい数字ではないでしょうか。
そして規模別に見ると、使い道がはっきり分かれます。
| 企業規模 | 法定外福利費の計 | うち住居 | うち医療保健 | うち食事 |
|---|---|---|---|---|
| 1,000人以上 | 5,639円 | 3,974円 | 768円 | 174円 |
| 300〜999人 | 4,567円 | 2,506円 | 710円 | 427円 |
| 100〜299人 | 4,546円 | 1,832円 | 756円 | 690円 |
| 30〜99人 | 4,414円 | 960円 | 660円 | 849円 |
合計額は、規模が小さくなっても大きく減りません。5,639円から4,414円まで、差は1,200円ほどです。
変わるのは中身です。住居は規模が小さくなるほど減り、食事は逆に増えています。1,000人以上の会社は食事に174円、30〜99人の会社は849円。小さい会社のほうが、4.8倍多く使っています。
構成割合で見ると差はもっと明確です。法定外福利費のうち食事が占める割合は、1,000人以上で3.1%、30〜99人で19.2%。住居はその逆で、70.5%から21.8%まで下がります。
社宅や家賃補助は、建物を持つか借り上げる体力が必要です。人数が少ない会社には重い選択になります。その分、食事という手が選ばれているのだと読めます。
「給与の何パーセントが妥当か」という問いについて
福利厚生費の相場を調べると、月24,000円前後という数字をよく見ます。この出どころを確かめておきます。
出どころは経団連の福利厚生費調査です。2019年度の福利厚生費は、従業員1人1カ月あたり108,517円でした。内訳は法定福利費84,392円、法定外福利費24,125円です。
この24,125円が、よく見る数字の正体です。ただ、そのまま自社の目標にするのは無理があります。
- 回答した608社の、1社あたりの平均常用従業員数は4,525人です
- 厚生労働省の調査(全規模)では、同じ法定外福利費が4,882円。5倍ほどの開きがあります
- 報告書自身が、必ずしも一般産業の実態と一致するものではないと注記しています
- この年から対象従業員の定義が変わり、前年度との継続性がなくなったとも書かれています
- 公表されている最新は、この2019年度分です
月24,000円は、従業員数十人の会社の相場ではありません。規模の近い数字を見るなら、先ほどの規模別の表のほうが実態に合います。
パーセントで目標を決めるより、何を何人に届けるかで考えたほうが、予算を組みやすいと思います。
給与や交際費との境目で迷ったとき
福利厚生費として処理したつもりが、別の科目として扱われることがあります。境目は2か所です。
1つ目は給与です。特定の社員だけが得をする形になっていると、給与として課税されます。会社が負担した金額に、その人の所得税がかかります。
現物で渡すものでも同じです。国税庁の現物給与の説明では、物や権利を無償や低い価額で渡した場合も給与所得に含まれます。
くわしくは福利厚生の現物支給は課税される?で扱いました。
2つ目は交際費です。こちらは社外の人が関わるかどうかで分かれます。
国税庁の交際費等の範囲を見ると、専ら従業員の慰安のために行う運動会や演芸会、旅行などの通常の費用は除かれます。社員だけの行事なら、交際費ではありません。
取引先を招いた飲食は交際費です。なお1人あたり10,000円以下の飲食費は、書類を保存していれば交際費等から除けます。令和6年3月31日以前の支出では5,000円以下でした。
消費税の扱いは、支出の内容ごとに分かれます
「福利厚生費は課税仕入れになるのか」という質問をよく見ます。科目で決まる話ではありません。何を買ったかで決まります。
- お米や弁当などの物を買った場合は、その仕入れに消費税がかかります
- 社宅の家賃は、国税庁No.6226のとおり住宅の貸付けが非課税です(1か月未満の貸付けなどを除く)
- 慶弔金のように対価を伴わない支出は、国税庁No.6105の課税の対象にあたりません
同じ「福利厚生費」の中に、課税・非課税・不課税が混ざります。帳簿上は1つの科目でも、消費税の区分は分けて記録しておく必要があります。
個別の判定は顧問税理士にご確認ください。この記事では枠組みまでにとどめます。
これから増やすなら、どこから手をつけるか
規模別の数字を見ると、中小企業が選びやすいものには共通点があります。
この4つを満たすものを探すと、食に関わる支援が残ります。実際、30〜99人の会社の法定外福利費では、食事が19.2%を占めていました。
私たち丸恵商会は、岐阜県羽島市でハツシモを育てている米農家です。お米を会社の福利厚生として届ける仕組みを運営しています。考え方はお米の福利厚生とはにまとめました。
お米を選んだのは、ほぼどの家庭でも日常的に買うものだからです。使う理由を社員に作ってもらう必要がありません。
福利厚生費についてよくある質問
まとめ:共通ルールを探すより、支出ごとに確かめる
- 福利厚生は、義務の法定福利と、任意の法定外福利の2階建て。勘定科目の福利厚生費は主に後者
- 法定外福利がない会社は違法ではない。社会保険の会社負担分は義務
- よく見る「3つの要件」は国税庁が定めたものではない。取扱いは支出の種類ごとに決まっている
- 厚生労働省の調査では、法定外福利費は1人1か月4,882円。労働費用総額の1.2%ほど
- 住居は規模が大きいほど多く、食事は規模が小さいほど多い。30〜99人では食事が19.2%
- 経団連調査の24,125円は大企業中心の数字で、2019年度が最後の調査
福利厚生費という言葉は1つですが、中身は制度の寄せ集めです。共通ルールを探すより、入れたいものを1つ決めて、その制度の条件を確かめる順番のほうが早く進みます。
この記事は制度の概要を整理したものです。個別の判断は顧問税理士にご確認ください。
何から始めるか迷っているときは、いつでもご相談ください。