住宅手当の相場は?支給企業の割合と、全額が課税される理由
住宅手当を入れるべきか。入れるならいくらにするか。中小企業で相談の多い手当です。
お米の福利厚生「コメフク」を運営する、丸恵商会の花村です。厚生労働省の最新の調査をもとに、相場と税金の扱いを整理しました。
先に結論から。住宅手当は、全額が給与として課税されます。社宅のように、課税されない部分を作ることはできません。ここを知らずに入れると、思ったほど社員に残らないことになります。
住宅手当とは、現金で渡す住まいの補助です
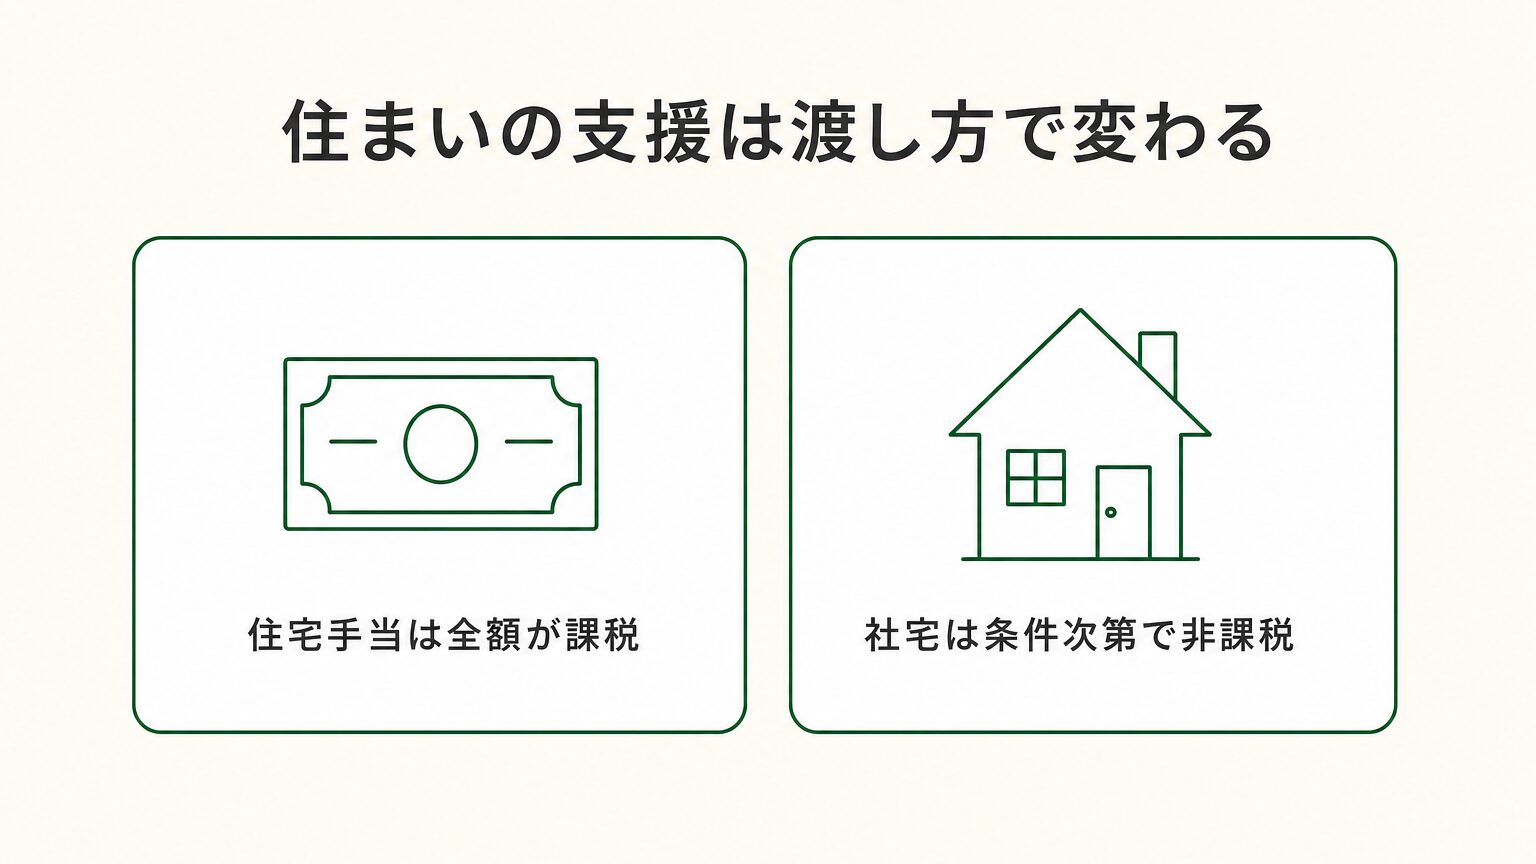
住宅手当は、家賃や住宅ローンの一部を会社が補助する手当です。給与に上乗せして現金で支給します。
似た言葉に家賃補助があります。呼び方が違うだけで、現金を支給する点は同じです。会社によって名称が分かれているだけと考えて差し支えありません。
一方、会社が物件を借りて社員に貸す方式は社宅です。こちらは現金を渡しません。この違いが、あとで出てくる税金の扱いを分けます。
相場は月18,700円。従業員30〜99人では17,500円
厚生労働省の令和7年就労条件総合調査に、諸手当の種類別の平均支給額が載っています。令和6年11月分のデータです。
住宅手当などを支給された労働者1人あたりの平均は、月18,700円でした。
| 企業規模 | 1人平均支給額 | 支給企業割合 |
|---|---|---|
| 1,000人以上 | 21,100円 | 60.8% |
| 300〜999人 | 18,500円 | 59.0% |
| 100〜299人 | 16,400円 | 52.1% |
| 30〜99人 | 17,500円 | 41.6% |
| 全体 | 18,700円 | 45.7% |
支給企業割合は、諸手当を支給している企業を100としたときの割合です。
金額は規模で大きくは変わりません。1,000人以上で21,100円、30〜99人で17,500円。差は3,600円です。
大きく違うのは、出している会社の割合のほうです。1,000人以上では6割が出していますが、30〜99人では4割強にとどまります。
相場を調べると18,700円という数字をよく見ますが、これは全体の平均です。自社の規模の行を見たほうが、現実的な目安になります。
出している会社は、減っています
同じ調査の前回と比べると、住宅手当を支給する企業の割合は下がっています。
| 調査 | 支給企業割合 | 1人平均支給額 |
|---|---|---|
| 令和2年調査(令和元年11月分) | 47.2% | 17,800円 |
| 令和7年調査(令和6年11月分) | 45.7% | 18,700円 |
金額は上がり、出す会社は減りました。手当を整理して基本給に寄せる動き、テレワークで住む場所の意味が変わったこと。こうした背景があると見られます。
「よその会社はみんな出している」という前提で考えると、判断を誤ります。半分以上の会社は出していません。
住宅手当は、全額が給与として課税されます
ここが一番大事なところです。住宅手当には、非課税の枠がありません。
通勤手当には区分ごとの非課税限度額があります。食事の補助にも条件つきの枠があります。住宅手当には、それに当たるものがありません。
毎月2万円の住宅手当を出すと、2万円がそのまま給与に加算されます。社員の所得税と住民税が増え、社会保険料の計算にも乗ります。
会社が払う2万円のうち、社員の手元に残るのは2万円より少なくなります。
枠がある制度との違いは、食事補助の非課税枠が月7,500円へと読み比べると分かります。
社宅にすると、課税されない部分を作れます
同じ住まいの支援でも、社宅という形にすると扱いが変わります。
国税庁No.2597では、使用人から受け取る家賃が賃貸料相当額の50パーセント以上であれば、差額は給与として課税されないとされています。
会社が物件を借り、社員から一定額を受け取る。この形なら、会社が負担した差額に税金がかかりません。
| 住宅手当 | 借り上げ社宅 | |
|---|---|---|
| 渡し方 | 現金を給与に上乗せ | 会社が借りて社員に貸す |
| 課税 | 全額が給与として課税 | 条件を満たせば課税されない |
| 会社の手間 | 計算に乗せるだけ | 契約・管理が必要 |
| 社員の自由度 | 住む場所を自分で選べる | 会社が借りた物件に限られる |
| 科目 | 給与手当 | 福利厚生費など |
社宅の作り方と計算方法は借り上げ社宅の税金と作り方にまとめました。手間はかかりますが、同じ予算で社員に残る額は大きくなります。
最低賃金の計算には、住宅手当を含めます
ここは間違えやすいところです。通勤手当と同じ扱いだと思っている方が多いのですが、違います。
厚生労働省岩手労働局の案内にこうあります。最低賃金の対象となる賃金は、通常の労働時間・労働日に対して支払われた賃金に限られる。
そのうえで、精皆勤手当、通勤手当、家族手当、賞与は含まれない、と列挙されています。
この列挙に、住宅手当は入っていません。つまり最低賃金を満たしているかを計算するとき、住宅手当は足して判定します。
最低賃金が上がり続けている今、この違いは実務に効きます。住宅手当を出している会社は、その分だけ基本給を上げなくても最低賃金をクリアできる計算になります。
ただし名称ではなく実態で判断されます。扶養家族の有無や人数で金額が決まる手当は、名前が住宅手当でも家族手当として除外する必要があります。
判断に迷う場合は、所轄の労働局や社会保険労務士にご確認ください。
ほかの手当と比べると、住宅手当だけ枠がありません
福利厚生でよく使う手当を、非課税の枠があるかどうかで並べてみます。
| 手当・制度 | 非課税の枠 | 条件 |
|---|---|---|
| 通勤手当 | ある | 通勤方法ごとに決まった限度額まで |
| 食事の補助 | ある | 本人が半額以上を負担し、会社負担が月7,500円以下 |
| 社宅の貸与 | ある | 賃貸料相当額の50%以上を本人から受け取る |
| 慶弔見舞金 | ある | 社会通念上相当と認められる範囲 |
| 住宅手当 | ない | 全額が給与として課税される |
こうして並べると、住宅手当の位置がはっきりします。ほかは条件を満たせば課税を避けられますが、住宅手当だけは、どう設計しても全額が課税されます。
それぞれの条件は福利厚生費はいくらまで?と福利厚生の現物支給は課税される?で扱いました。
社会保険料の計算にも乗ります
日本年金機構は、標準報酬月額の対象となる報酬を、労働の対償として経常的かつ実質的に受けるもので、被保険者の通常の生計に充てられるすべてのものと説明しています。
毎月決まって支給する住宅手当は、これにあたります。社会保険料の算定基礎に含まれます。
会社の負担は、住宅手当の額そのものだけではありません。それに連動して社会保険料の会社負担分も増えます。予算を組むときは、ここも見ておく必要があります。
従業員20名のうち、条件に当てはまる10名に月2万円を出す場合で考えてみます。
| 項目 | 金額 |
|---|---|
| 月2万円 × 10名 | 200,000円/月 |
| 年間 | 2,400,000円 |
| 社会保険料の会社負担分 | 上記に加算される |
年240万円です。これが毎年、固定で出ていきます。業績が落ちた年に下げることは、実務上かなり難しくなります。
一方、社員の側から見ると、月2万円のうち所得税・住民税・社会保険料が引かれます。手元に残るのは2万円より少なくなります。
会社は240万円を出し、社員には240万円より少なく届く。この差が、住宅手当という形の特徴です。
条件をどう決めるか
住宅手当は、条件の決め方で不公平感が出やすい手当です。先に決めておきたい点を挙げます。
どれも正解が1つに決まるものではありません。決めた理由を就業規則や賃金規程に残しておくことが、あとで効いてきます。
一度出した手当は、下げるのが難しくなります。業績が良い年に上げた金額を、翌年に戻すことは実務上かなり困難です。
住宅手当を入れにくい会社の、別の選び方
ここまで整理してきたとおり、住宅手当には3つの重さがあります。
- 全額が課税されるため、会社が出した額ほど社員に残らない
- 社会保険料の会社負担分も増える
- 一度始めると下げにくく、条件の線引きでも不満が出やすい
地方の中小企業では、持ち家や実家住まいの社員が多く、賃貸に住む社員が限られることもあります。その場合、住宅手当は一部の社員にしか届きません。
全員に等しく届く形を探すなら、住まい以外の支援を考える手もあります。毎月必ず出ていく支出で、全員に共通するもの。食費はその1つです。
私たち丸恵商会は、岐阜県羽島市でハツシモを育てている米農家です。会社が社員のご家庭にお米を届ける仕組みを運営しています。考え方はお米の福利厚生とはにまとめました。
手当そのものの考え方は福利厚生費とは?、物価上昇への対応はインフレ手当とは?で扱っています。
住宅手当についてよくある質問
まとめ:金額より、形を先に決める
- 相場は月18,700円。従業員30〜99人では17,500円で、規模による差は小さい
- 出している会社は45.7%。30〜99人では41.6%で、半分以上は出していない
- 住宅手当は全額が給与として課税される。非課税の枠はない
- 社宅なら、賃貸料相当額の50%以上を受け取れば差額は課税されない
- 最低賃金の計算には含める。除外されるのは精皆勤・通勤・家族手当・賞与
- 社会保険料の算定基礎にも含まれ、会社の負担も増える
住宅手当をいくらにするかを考える前に、現金で渡すのか、社宅という形にするのかを決める。この順番のほうが、同じ予算で社員に残る額が変わります。
この記事は制度の概要を整理したものです。個別の判断は顧問税理士・社会保険労務士にご確認ください。
自社に合う形が決まらないときは、いつでもご相談ください。