忘年会の費用は経費になる?福利厚生費と交際費の分かれ目
そろそろ忘年会の日程を決める時期です。会社がいくら出すか、会費をいくらにするか。毎年同じところで迷います。
お米の福利厚生「コメフク」を運営する、丸恵商会の花村です。年末に社員へ何を渡すかを相談されることが多いので、忘年会のお金の扱いを整理しました。
先に1つだけお伝えします。「1人1万円以下なら大丈夫」は、社内だけの忘年会には使えません。よく見かける説明ですが、国税庁の条文には、社内の飲食を対象から外す一文が入っています。
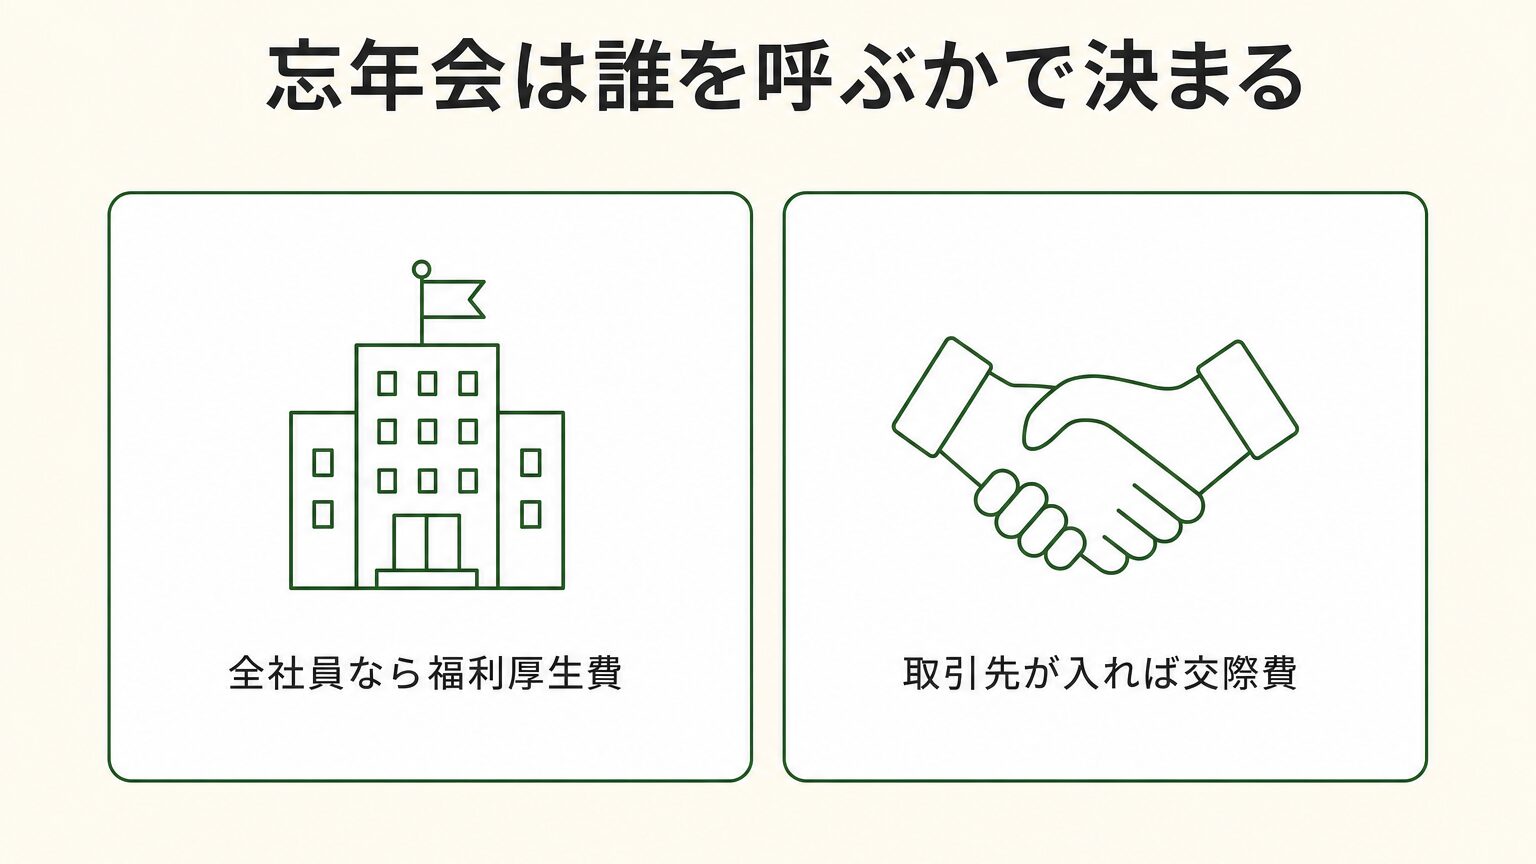
社内の忘年会は、福利厚生費になります
国税庁の交際費等の範囲を見てみます。専ら従業員の慰安のために行う運動会や演芸会、旅行などの通常の費用は、交際費等から除かれます。
忘年会も、この「従業員の慰安のために行う行事」にあたります。社員だけで開くなら、交際費ではなく福利厚生費です。
ただし条文にある「専ら従業員の慰安のために」と「通常要する費用」の2つが前提です。ここから外れると扱いが変わります。
- 全社員が参加できる形になっていること。案内が一部の人にしか出ていないと、慰安の行事とは言いにくくなります
- 金額が常識の範囲におさまっていること。1人3万円の会を毎年やると、通常要する費用とは見られにくくなります
- 役員だけ、部長以上だけ、といった集まりは対象外です
福利厚生費そのものの考え方は福利厚生費とは?で整理しました。
取引先を招いたら、交際費です
お世話になった取引先を忘年会に呼ぶ会社もあります。社外の人が入った時点で、福利厚生費ではなくなります。
交際費等になっても、経費にならないわけではありません。資本金1億円以下の法人には、年800万円の定額控除限度額があります。この範囲なら損金にできます。
中小企業で年800万円を超えることはあまりないと思います。科目が変わるだけで、税負担が増えるとは限りません。
「1人1万円以下なら交際費にならない」は、社内の忘年会には使えません
交際費の話でよく出てくるのが、1人あたり1万円以下の飲食費は交際費等から除ける、という規定です。令和6年4月から、基準が5,000円から1万円に上がりました。
この規定には、かっこ書きが付いています。
国税庁No.5265の原文です。専らその法人の役員もしくは従業員またはこれらの親族に対する接待等のために支出するものを除く、とあります。
つまり社内だけの飲み会は、金額がいくらであっても、この1万円の規定の対象外です。
では社内の忘年会は困るのかというと、そうではありません。最初に書いたとおり、全社員対象の慰安行事なら、別の規定でそもそも交際費等から除かれます。1万円の線を使う必要がありません。
困るのは、一部の社員だけで開いた飲み会です。慰安行事の規定にも当てはまらず、1万円の規定も使えません。全額が交際費等になります。
| どんな会か | 科目 | 1人1万円の規定 |
|---|---|---|
| 全社員が対象の忘年会 | 福利厚生費 | 使う必要がない |
| 取引先を招いた忘年会 | 交際費等 | 使える(1人1万円以下なら除外) |
| 一部の社員だけの飲み会 | 交際費等 | 使えない |
| 役員だけの会食 | 交際費等(内容により給与) | 使えない |
取引先を招いた場合にこの規定を使うなら、書類の保存が必要です。同じページが挙げているのは次の5項目です。
- 飲食等のあった年月日
- 参加した得意先・仕入先など事業に関係のある者の氏名または名称と、その関係
- 飲食等に参加した者の数
- 費用の額と、飲食店等の名称・所在地
- その他、飲食等に要した費用であることを明らかにするために必要な事項
忘年会を「会議費」にはできません
1人1万円の規定が使えないなら会議費で、と考える方がいます。ここも条文を見ると線が引かれています。
国税庁No.5265が交際費等から除くとしているのは、会議に関連して茶菓や弁当などを供与するために通常要する費用です。
あくまで会議に付随する飲食物が対象です。忘年会は会議ではないので、ここには入りません。
社内の打ち合わせで弁当を出したときは会議費、年末の慰労の席は福利厚生費。目的が違うものとして分けて考えます。
会費を集めたときは、差額だけが会社の費用
全額を会社が持つ会社もあれば、1人3,000円の会費を集める会社もあります。
会費を集めた場合、会社の費用になるのは、かかった金額から集めた会費を引いた差額です。
| 項目 | 金額 |
|---|---|
| 30名で開催、店への支払い | 180,000円 |
| 社員から集めた会費(1人3,000円) | 90,000円 |
| 会社の負担 | 90,000円(1人あたり3,000円) |
会費を集めると、1人あたりの会社負担が下がります。金額が常識の範囲かどうかを見るときは、この会社負担のほうで考えます。
福利厚生費の金額をどう決めるかは福利厚生費はいくらまで?で扱っています。
ビンゴの景品は、何を選ぶかで変わります
忘年会といえばビンゴです。ここで渡すものによって、扱いが分かれます。
国税庁の現物給与の説明では、物や権利を無償や低い価額で渡した場合も給与所得に含まれるとされています。
現金はもちろん、商品券やギフトカードのように換金できるものは、給与として扱われます。会社が払った金額に、受け取った人の所得税がかかります。
- 現金・商品券・ギフトカード・カタログギフトの一部など、換金性の高いもの → 給与として扱われます
- 食品や日用品など、少額の現物 → 行事にかかる費用の一部として扱うのが一般的です
- 高額な家電など、金額が大きいもの → 通常要する費用の範囲を超え、給与と見られることがあります
国税庁が「忘年会の景品」について個別に定めた規定はありません。上は現物給与の考え方からの整理です。金額が大きいときは、顧問税理士にご確認ください。
同じ考え方は表彰にも出てきます。永年勤続表彰は課税される?では、記念品と金一封で扱いが分かれる理由を書きました。
二次会はどこまで入るか
一次会で解散し、有志で二次会へ。よくある流れですが、ここで性格が変わります。
二次会は参加する人が限られます。全社員が対象という前提から外れるため、福利厚生費として扱いにくくなります。
最初から二次会まで会の一部として案内していて、全社員が参加できる形なら、一次会と同じに見ることもあります。実態しだいです。
二次会について国税庁が示した規定はありません。会社の案内の出し方と参加の実態で判断することになります。迷う場合は、会社負担を一次会までと決めておくほうが説明しやすくなります。
参加しない人に現金を配ると、問題が起きることがあります
参加できない社員に不公平感が出ないよう、同額の現金を渡す。親切なようで、これは避けたほうがよい形です。
国税庁の従業員レクリエーション旅行の説明に、はっきりした記述があります。自己の都合で参加しなかった人に金銭を支給する場合の扱いです。
参加者と不参加者の全員に、その金額相当の給与の支給があったものとされます。
渡していない参加者にまで、給与があったものとして扱われます。不参加者への配慮が、全員の課税につながります。
この記述は、従業員レクリエーション旅行についてのものです。忘年会に同じ規定があるわけではありません。ここは誤解のないように書いておきます。
ただ、考え方としては共通します。参加しない人に現金で補填するという設計は、行事そのものの性格を変えてしまいます。
社員旅行の参加割合については社員旅行は経費になる?で詳しく扱いました。
個人事業主の場合は、従業員がいるかどうかで分かれます
福利厚生費は、従業員のために会社が出す費用です。この前提から考えると、答えが見えてきます。
従業員を雇っている個人事業主が、その従業員を慰労するために忘年会を開く。これは福利厚生費として扱えます。会社の場合と同じ考え方です。
一方、従業員がいない個人事業主が、自分や家族だけで食事をした費用は、福利厚生費になりません。慰労する相手がいないためです。
取引先を招いた会食であれば、交際費として扱えます。現物での支給と課税の関係は福利厚生の現物支給は課税される?で整理しました。
そもそも、忘年会をやる会社は減っています
東京商工リサーチが2025年12月に公表した調査を見ます。直近のシーズンに忘年会・新年会を実施した企業は57.2%でした。前年の59.6%から下がっています。
有効回答は6,196社です。コロナ禍のあと回復が続いていましたが、前年を下回ったのはこのときが初めてでした。
理由として挙がった費用削減は21.7%で、調査開始以来はじめて20%を超えたと報告されています。
4割以上の会社が、やらない選択をしています。やらないことが特別ではなくなりました。
社員の受け止め方も一様ではありません。満足度の測り方については従業員満足度を上げる取り組みで書きました。
予算を、全員に届く形に置き換えるという手もあります
忘年会の難しさは、参加できない人が必ず出ることだと思います。小さなお子さんがいる社員、現場が遠い社員、その日に勤務がある社員。
1人5,000円で30名なら15万円。この予算を、全員の家に届くものに替えるという考え方があります。
私たち丸恵商会は、岐阜県羽島市でハツシモを育てている米農家です。会社が社員のご家庭にお米を届ける仕組みを運営しています。考え方はお米の福利厚生とはにまとめました。
忘年会をやめましょう、という話ではありません。やらないと決めた年に、その予算をどう使うかという選択肢です。
忘年会の経費についてよくある質問
まとめ:誰を呼ぶかで、ほぼ決まります
- 全社員が対象の忘年会は福利厚生費。慰安の行事として、交際費等から除かれる
- 取引先が入れば交際費等。資本金1億円以下なら年800万円まで損金にできる
- 1人1万円以下の除外規定は、社内だけの飲み会には使えない
- 会費を集めたら、差額だけが会社の費用
- 景品は換金できるものを避ける。現金・商品券は給与になる
- 参加しない人への現金は、行事全体の扱いを変えてしまう
- 直近のシーズンの実施率は57.2%。4割以上の会社はやっていない
やるなら全社員に案内を出し、金額を常識の範囲におさめる。渡すものは換金できない現物にする。この3つを押さえれば、だいたいの場面は説明がつきます。
この記事は制度の概要を整理したものです。個別の判断は顧問税理士にご確認ください。
年末に社員へ何を渡すか迷っているときは、いつでもご相談ください。