福利厚生費はいくらまで?上限の考え方と、設計するときの3つの基本
「福利厚生費って、1人あたりいくらまで出していいんだろう」。制度を考え始めると、まずここで止まります。
お米の福利厚生「コメフク」を運営する、丸恵商会の花村です。企業に福利厚生を提案している立場から、経営者の方に一番多く聞かれるのがこの質問です。
先に結論をお伝えします。福利厚生費全体に適用される金額の上限は、国税庁のタックスアンサーでは示されていません。示されているのは、食事や通勤など項目ごとの基準です。つまり「いくらまで」ではなく、「どういう条件を満たしているか」で決まります。
福利厚生費に「いくらまで」という上限はあるのか
法定外福利(会社が任意で行う福利厚生)について、金額の総額上限を定めた規定は見当たりません。1人月3,000円でも10,000円でも、条件を満たしていれば福利厚生費として処理できます。
ただし、金額が自由ということではありません。国税庁は現物給与の扱いとして、会社が従業員に提供した物やサービスの経済的な利益は、原則として給与所得になるという考え方を示しています。福利厚生費は、その原則の「例外」として認められる枠です。
だから判断は金額の大小ではなく、例外として認められる条件を満たしているかになります。上限を探すより、この条件を先に押さえるほうが早道です。
給与・交際費との違いを先に押さえる
福利厚生費でつまずく原因の多くは、隣の勘定科目との線引きです。同じ支出でも、誰に・どんな形で使ったかで科目が変わります。
| 科目 | 誰のための支出か | 税務上の扱い |
|---|---|---|
| 福利厚生費 | 自社の従業員全員 | 条件を満たせば損金。本人への課税もない |
| 給与 | 特定の従業員・役員 | 損金にはなるが、本人に所得税・住民税がかかる |
| 交際費等 | 取引先など社外の人 | 原則は損金不算入。中小法人は年800万円までの枠がある |
交際費等については、国税庁の交際費等の範囲に「専ら従業員の慰安のために行われる運動会、演芸会、旅行等のために通常要する費用」は交際費等から除かれると書かれています。社員のための支出と、社外向けの支出は、はっきり分けて考える設計になっています。
福利厚生費が有利に見えるのは、会社の損金になり、なおかつ従業員側にも課税されないためです。だからこそ条件が細かく決められています。
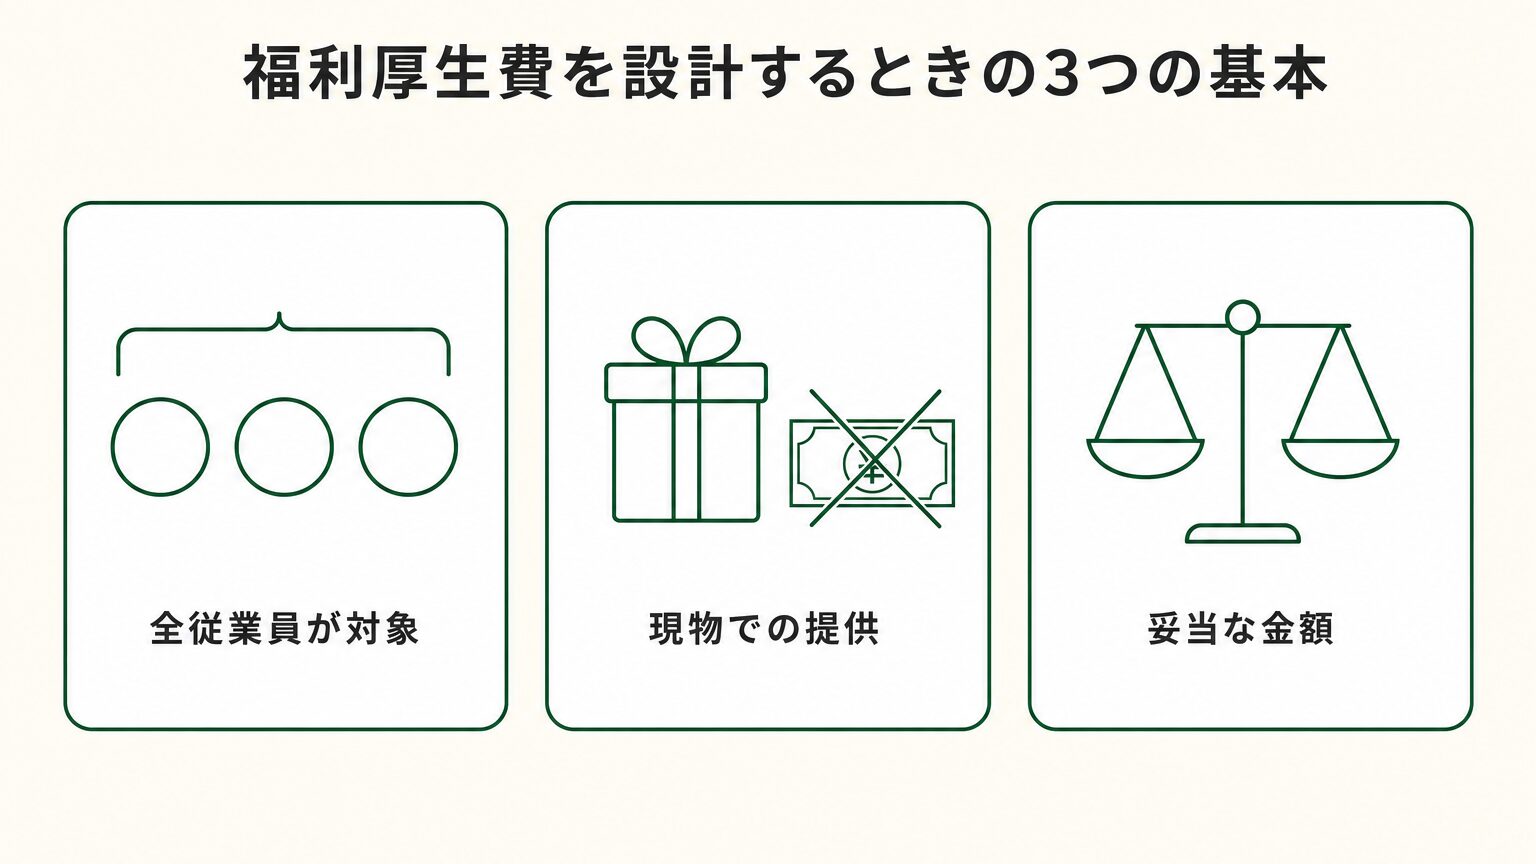
福利厚生費を設計するときの3つの基本
実務で判断の軸になるのは、次の3点です。
先にお断りしておくと、これは国税庁が「福利厚生費の要件」として定めた3項目ではありません。税務上の取扱いは支出の種類ごとに定められており、食事なら食事、社員旅行なら社員旅行の基準があります。この3点を満たせば必ず福利厚生費になる、というものではなく、制度を設計するときに最初に確認しておきたい観点だと考えてください。
1. 全従業員が対象になっていること
役員だけ、正社員だけ、特定の部署だけ、という制度は福利厚生費として扱いにくくなります。パート・アルバイトを含め、「利用できる機会が全員にある」状態が前提です。
全員が実際に使う必要はありません。使うか使わないかは本人の自由でよく、条件として使える立場にあるかどうかが問われます。
2. 現金ではなく、現物で提供していること(例外あり)
現金を渡すと、多くの場合は給与として扱われます。商品券やギフトカードのように換金できるものも同じです。食事代を現金で補助する場合の扱いは、食事手当を現金支給したときの課税で詳しく整理しています。
ただし、これには例外があります。慶弔に関する支給は、現金でも課税されない取扱いが示されています。所得税基本通達9-23では、葬祭料・香典・災害等の見舞金で社会通念上相当と認められるものは課税しないとされ、所得税基本通達28-5では、結婚・出産等の祝金品について、社会通念上相当と認められるものは課税しなくて差し支えないとされています。
つまり「現金はすべて給与」ではありません。現物が原則で、慶弔のように別の取扱いが定められているものがある、という理解が正確です。
3. 金額が社会通念上、妥当であること
同業・同規模の会社と比べて極端に高い制度は、実質的に給与だと見られます。「社会通念上」という表現は曖昧ですが、裏を返せば、後述する統計の相場から大きく外れなければ、判断に迷う場面は少なくなります。
項目別に見る、国税庁が示している基準
金額の基準が明示されている項目があります。よく使われるものを整理します。
| 項目 | 示されている基準 | 出典 |
|---|---|---|
| 食事の支給 | 本人が食事代の半分以上を負担し、かつ会社の負担が1か月7,500円以下(税抜)であれば給与として課税されない | 国税庁 No.2594 |
| 通勤手当(電車・バス) | 最も経済的かつ合理的な経路の定期代まで非課税。ただし1か月15万円が限度 | 国税庁 No.2582 |
| 社員旅行 | 4泊5日以内(海外は現地4泊5日以内)で、参加人数が全体の50%以上であることなどを満たせば、原則として給与としなくてよい | 国税庁 No.2603 |
| 現金での支給 | 原則として給与所得として課税される | 国税庁 No.2508 |
食事の支給については国税庁の「食事を支給したとき」、通勤手当については「電車・バス通勤者の通勤手当」、社員旅行については「従業員レクリエーション旅行や研修旅行」に、それぞれ要件が書かれています。導入前に一度、原文に目を通しておくと安心です。
この表にない項目は、それぞれ別の取扱いが定められています。
| 項目 | 考え方 |
|---|---|
| 慶弔見舞金 | 葬祭料・香典・災害等の見舞金は、社会通念上相当と認められるものであれば課税しないとされている(所得税基本通達9-23)。結婚・出産等の祝金品も、社会通念上相当と認められるものは課税しなくて差し支えないとされている(同28-5)。現金で支給しても課税されない点が、他の制度と異なる |
| 健康診断 | 労働安全衛生法で事業者に実施義務があり、費用は事業者が負担すべきものとされている。福利厚生の制度設計以前に法律上の義務 |
| 住宅補助 | 現金の住宅手当は給与として課税される。会社が借りて社員に貸す借り上げ社宅であれば、賃貸料相当額の50%以上を受け取ることで課税されない |
いずれも金額の目安が数字で示されているわけではありませんが、「3つの基本」だけで判断できるものではありません。制度ごとに根拠を確認してください。健康診断は会社の健康診断はどこまでが義務?、住宅補助は借り上げ社宅の税金と作り方で整理しています。
実際の相場は1人あたり月いくらか
「社会通念上妥当な金額」の手がかりになるのが、公的な統計です。常用労働者30人以上の民営企業を対象にした厚生労働省の令和3年就労条件総合調査によると、法定外福利費は常用労働者1人1か月あたり平均4,882円でした。
これは住宅関連・医療保健・食事などをすべて含んだ合計です。住宅手当を出している会社がこの平均を押し上げているため、社宅も住宅手当もない会社であれば、実際の支出はもっと少なくなります。
中小企業が新しく制度を作るときは、1人あたり月1,000〜3,000円程度から始めるケースが多く、この範囲であれば金額の妥当性が問題になる場面はまずありません。
社員数別に見る年間予算の目安
1人あたりの金額を決めたら、年間の総額を先に出しておくと判断がぶれません。
| 1人あたり月額 | 社員10名 | 社員20名 | 社員50名 |
|---|---|---|---|
| 1,000円 | 年12万円 | 年24万円 | 年60万円 |
| 2,000円 | 年24万円 | 年48万円 | 年120万円 |
| 3,000円 | 年36万円 | 年72万円 | 年180万円 |
| 5,000円 | 年60万円 | 年120万円 | 年300万円 |
全員が毎月使うとは限らないため、実際の支出はこれより下がります。ただし、利用率が高くなっても払える金額かどうかで決めておくと、あとから制度を縮小せずに済みます。
予算の考え方と、その中で何を選ぶかは福利厚生の種類と中小企業の福利厚生事例も参考にしてください。
福利厚生費として認められにくい、よくある3つのケース
金額を抑えていても、次の形だと給与として扱われる可能性が高くなります。
| ケース | 何が問題か | 直し方 |
|---|---|---|
| 社長と役員だけが使っている | 全従業員が対象という条件を満たしていない | 対象を全員に広げるか、制度そのものを見直す |
| 現金や商品券で渡している | 換金できるものは給与とみなされやすい | 現物での提供に切り替える |
| 社内規程がなく、その都度判断している | 誰がいくらまで使えるのか説明できない | 対象者・金額・回数を規程に書き、全員に周知する |
3つ目の「規程がない」は、中小企業でいちばん多い形です。制度としての実態があっても、書いたものがないと後から説明できません。A4一枚でも構わないので、文書に残しておくことをお伝えしています。
規程に最低限書いておきたい4項目
- 対象者: 正社員だけでなく、パート・アルバイトを含めるかどうかを明記する
- 金額: 1人あたりの上限額と、会社が負担する割合を書く
- 回数・頻度: 毎月なのか、年1回なのかを決めておく
- 申請と記録の方法: 誰が受け付け、何を残すか。領収書や利用記録の保管ルールも含める
この4つが書いてあれば、税務調査で説明を求められたときに、制度として運用している事実を示せます。新しく制度を作るときは、先に規程を書いてから運用を始めると、後から整える手間がかかりません。
金額を決めるまでの4ステップ
実際に導入するときは、次の順番で決めていくと迷いません。
採用のためか、定着のためか、物価高で生活を支えるためか。目的が決まると、選ぶ制度と金額がおのずと絞られます
1人あたりの金額から決めず、会社として年間いくらまで出せるかを先に決める。それを社員数で割って1人あたりの上限を出す
全従業員が対象で、現物で提供できるか。この2つを満たさない制度は、金額を下げても給与として扱われます
対象者・金額・回数・申請方法を文書にし、全員に伝える。ここまでやって、はじめて制度として運用していることになります
1と2を飛ばして「他社がやっているから」で始めると、続かないか、金額の根拠を説明できない制度になります。
上限を気にするより、「全員が毎月使えるか」で考える
ここまで整理すると、金額の上限より先に決めるべきことがはっきりします。全員が対象で、現物で、毎月続く形になっているか。この3つです。
私たちのコメフク(お米の福利厚生)は、まさにこの形を想定して設計しました。
- 社員の自宅にお米が届く現物支給の形。現金や商品券ではない
- 雇用形態や家族構成を問わず、全員が同じように利用できる
- 会社が補助する金額を自社で決められるため、1人あたり月いくらという予算設計がしやすい
- 導入費は0円。注文がなければ月額基本料もかからない
お米を現物で支給した場合の税務上の扱いは、制度の設計によって変わります。考え方は福利厚生の現物支給は課税される?で整理していますが、実際の判断は必ず顧問税理士にご確認ください。
仕組みと費用の考え方はお米の福利厚生とは?で説明しています。制度のアイデアを広く見たい方はユニークな福利厚生のアイデア20選もあわせてどうぞ。
福利厚生費の上限に関するよくある質問
経営者の方から寄せられることの多い質問をまとめます。
まとめ:「いくらまで」ではなく「どう配るか」
この記事の要点を整理します。
- 福利厚生費全体の金額上限は示されていない。判断は支出ごとの取扱いに沿っているかで決まる
- 設計の基本は3つ。全従業員が対象・現物での提供・社会通念上妥当な金額。ただしこれは国税庁が定めた要件ではなく、取扱いは支出の種類ごとに異なる
- 金額の基準が明示されているのは食事(月7,500円以下・本人半額以上負担)、通勤手当(月15万円)、社員旅行(4泊5日以内・参加50%以上)など
- 法定外福利費の相場は1人1か月あたり平均4,882円(厚生労働省 令和3年)
- 役員だけ・現金支給・規程なしの3つは、金額に関係なく否認されやすい
この記事は一般的な考え方の整理です。自社の制度が福利厚生費として認められるかどうかは、内容と運用の実態によって変わります。導入前に顧問税理士または所轄税務署にご確認ください。
お米の福利厚生についてのご相談は、いつでもお受けしています。