通勤手当の非課税限度額【2026年4月改正】全区分の金額と、駐車場代の加算
通勤手当の非課税限度額が、2026年4月に変わりました。車通勤の社員がいる会社は、確認しておきたい改正です。
お米の福利厚生「コメフク」を運営する、丸恵商会の花村です。私たちの地元・岐阜県羽島市のように車通勤が当たり前の地域では、今回の改正が実務に直接効いてきます。
変わったのは2点です。片道65km以上の限度額が上がったこと、そして駐車場代を限度額に加算できるようになったことです。国税庁の資料をもとに、全区分の金額と計算のしかたを整理します。
2026年4月の改正で変わった2点
国税庁が公表している案内によると、令和8年度税制改正により、通勤のため自動車などの交通用具を使用している給与所得者に支給する通勤手当の非課税限度額について、次の改正が行われました。
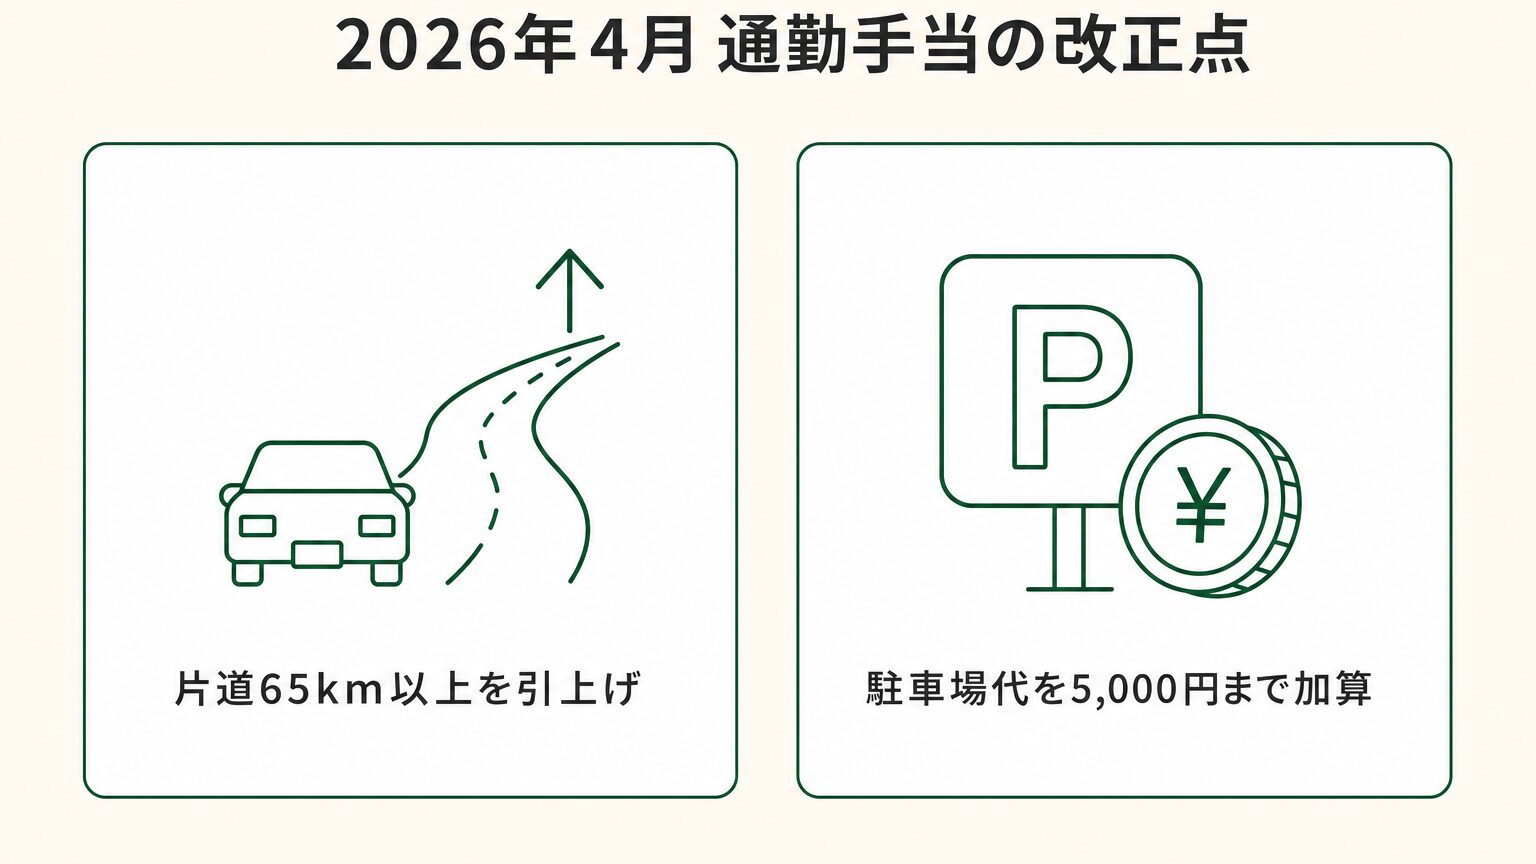
- 通勤距離が片道65km以上の人の非課税限度額が引き上げられた
- 一定の要件を満たす駐車場等を利用し、その料金を負担することを常例とする人は、距離区分の限度額に1か月当たりの駐車場等の料金相当額(上限5,000円)を加算した金額が限度額になった
適用は令和8年4月1日以後に支払われるべき通勤手当から。ただし、同日前に支払われるべき通勤手当の差額として追加支給するものは除かれます。
電車やバスなど交通機関を利用する人の限度額(1か月当たりの合理的な運賃等の額、最高15万円)は変わっていません。今回は車・バイク・自転車通勤の人に関する改正です。
改正後の非課税限度額【全区分】
交通用具(自動車・バイク・自転車など)で通勤する人の、1か月当たりの非課税限度額です。
| 片道の通勤距離 | 改正後(令和8年4月1日以後) | 改正前 |
|---|---|---|
| 2km未満 | 全額課税 | 同じ |
| 2km以上10km未満 | 4,200円 | 同じ |
| 10km以上15km未満 | 7,300円 | 同じ |
| 15km以上25km未満 | 13,500円 | 同じ |
| 25km以上35km未満 | 19,700円 | 同じ |
| 35km以上45km未満 | 25,900円 | 同じ |
| 45km以上55km未満 | 32,300円 | 同じ |
| 55km以上65km未満 | 38,700円 | 38,700円 |
| 65km以上75km未満 | 45,700円 | (55km以上は一律38,700円) |
| 75km以上85km未満 | 52,700円 | (同上) |
| 85km以上95km未満 | 59,600円 | (同上) |
| 95km以上 | 66,400円 | (同上) |
改正前は片道55km以上がすべて38,700円で、そこから上の区分がありませんでした。今回、65kmより先が4段階に分かれ、最大66,400円まで広がっています。
なお、交通機関と交通用具を併用する人の計算は国税庁「電車・バス通勤者の通勤手当」、マイカー・自転車通勤の区分は「マイカー・自転車通勤者の通勤手当」に詳しく書かれています。
駐車場代の加算は、どこまで認められるのか
今回の改正でいちばん実務に影響するのが、駐車場代の加算です。国税庁のQ&Aに細かく整理されているので、要点を押さえます。
対象になる駐車場の場所
「一定の要件を満たす駐車場等」とは、通勤のために使用する交通用具の駐車のための施設のうち、次の場所にあるものです。
- 通勤手当の支払を受ける人の勤務する場所の周辺
- その人が通勤のために利用する交通機関の駅・停留所その他の施設の周辺(フェリー乗り場や空港なども含まれます)
注意したいのは、自宅付近の駐車場は対象にならない点です。Q&Aに明記されています。自宅に駐車場がなく近所に借りている社員がいても、その料金は加算できません。
対象になる・ならないの整理
| ケース | 扱い |
|---|---|
| 会社の近くの駐車場 | 対象になる |
| 通勤で使う駅やバス停の周辺の駐車場 | 対象になる |
| 自宅付近の駐車場 | 対象にならない |
| 自転車やバイクの駐輪場 | 対象になる |
| 複数の駐車場を使っている | 合計額が対象(ただし上限5,000円) |
| 片道2km未満の人 | 対象にならない |
1か月当たりの料金の出し方
料金の決め方によって計算が変わります。消費税を含めた金額で見ます。
| 料金の定め方 | 1か月当たりの金額 | 例 |
|---|---|---|
| 月単位 | その料金の額 | 3か月24,000円なら月8,000円 |
| 年単位 | 12で割った額 | 1年79,200円なら月6,600円 |
| 利用の都度 | 1か月の実際の合計額、または1回の料金×その月の利用回数 | コインパーキングで月8,000円支払ったなら8,000円 |
計算例:片道50km+駐車場代8,000円の場合
国税庁のQ&Aに載っているケースで、計算の流れを確認します。
片道50kmなので「45km以上55km未満」の32,300円
1か月8,000円だが、上限5,000円を超えるため5,000円
32,300円 + 5,000円 = 37,300円
この社員に距離分32,300円と駐車場代8,000円の合計40,300円を支給する場合、限度額37,300円を超える3,000円が給与として課税されます。
もう一つ、Q&Aには会社が社員に代わって駐車場を契約しているケースも載っています。毎月6,000円の駐車場代を会社が負担している場合、実態として駐車場代相当額の通勤手当を支給しているのと変わらないため、同じ計算をします。距離分32,300円と合わせて支給額38,300円、限度額37,300円となり、超過した1,000円が課税されます。
会社名義で借りていても、社員の通勤用であれば通勤手当として扱われるということです。ここは見落としやすい点です。
「通勤手当が課税されている」のはなぜか
給与明細を見た社員から「通勤手当に税金がかかっているのはおかしい」と言われることがあります。通勤手当は全額が非課税だと思われがちですが、非課税になるのは限度額までです。
超過して課税される原因は、だいたい次の3つに分かれます。
| 原因 | 起きていること | 確認するところ |
|---|---|---|
| 距離区分より多く支給している | 片道12kmの社員に10,000円支給していれば、限度額7,300円を超えた2,700円が課税される | 社員ごとの通勤距離と支給額の対応 |
| 片道2km未満の社員に支給している | 2km未満は全額課税。距離区分の下限に届いていない | 近所に住んでいる社員の距離 |
| ガソリン代を実費で精算している | 距離区分の限度額を超えた部分は課税される | 実費精算の金額と距離区分の限度額の差 |
3つ目は車通勤の多い会社で起きやすい形です。ガソリン価格が上がった分を実費で足していくと、気づかないうちに限度額を超えます。
超えた部分は、通勤手当を支給した月の給与に上乗せして源泉徴収を行うことになります。
通勤手当と交通費の違い
| 通勤手当 | 旅費交通費(業務の移動) | |
|---|---|---|
| 何の費用か | 自宅と勤務先の行き帰り | 取引先訪問・出張などの業務上の移動 |
| 非課税限度額 | ある(距離や運賃に応じた限度額) | 限度額という形では定められていない |
| 勘定科目 | 通勤手当・給与手当など | 旅費交通費 |
この2つを同じ科目で処理していると、限度額の判定ができなくなります。分けて集計してください。
非課税でも、社会保険料はかかります
混同されやすい点を整理します。所得税が非課税であることと、社会保険料の対象外であることは、別の話です。
日本年金機構のFAQには、「通勤手当は報酬に含まれます」と明記されています。事業所の給与規定に定めのある通勤手当は、労務の対償として受けるものと認められ、標準報酬月額の対象となる報酬に含まれるという扱いです。
つまり、通勤手当を増やすと、所得税はかからなくても健康保険料・厚生年金保険料の計算の基礎は増えます。会社負担分も増えるため、手当の設計をするときは両方で見積もってください。
3か月を超える期間ごとに支給する場合でも、支払上の便宜によるものと考えられるため報酬に含まれる扱いです。定期券を半年分まとめて渡す場合も、月数で割って各月の報酬に含めます。
会社がやっておくこと
改正を反映するために、実務で必要な作業は多くありません。
いれば限度額が上がっているため、支給額を見直せる余地があります。該当者がいなければ距離区分の対応は不要です
会社の近くや駅周辺の駐車場を借りている社員。自宅付近の駐車場は対象外なので、場所を確認します
契約書や領収書の提示を受ける法令上の義務はありませんが、1か月当たりの料金相当額を算出する必要があるため、金額が確認できる書類の提示を受けて確認します
距離区分と駐車場代の取扱いを規程に反映し、社員に周知します
金額の確認は支給の都度でなくて構いませんが、駐車場の料金が変わった場合は社員から申出を受けて確認し直す必要があります。
通勤手当は「不満を減らす」手当
ここから先は、福利厚生全体の設計の話です。
通勤手当は、整えても「当たり前」と受け取られる性質の手当です。足りないと強い不満になりますが、増やしても喜びにはつながりにくい。実費の補填だからです。
同じ時期に食事補助の非課税枠も月7,500円に引き上げられました(詳しくはこちら)。こちらは実費の補填ではなく、生活への上乗せとして受け取られます。性質が違います。
制度全体の組み立て方は福利厚生の種類、費用の考え方は福利厚生費はいくらまで?、年1回の行事との役割分担は社員旅行は経費になる?で整理しています。物価高への対応という観点ではインフレ手当もご覧ください。
私たちのコメフクは、毎月お米が社員の自宅に届く形の福利厚生です。通勤手当のように全員に等しく配りながら、受け取り方は「生活への上乗せ」になります。導入費は0円、注文がなければ月額基本料もかかりません。
仕組みと費用はお米の福利厚生とは?で説明しています。
通勤手当の非課税限度額についてよくある質問
まとめ:車通勤の多い会社は、確認しておきたい改正
この記事の要点を整理します。
- 2026年4月の改正点は2つ。片道65km以上の限度額引上げと、駐車場等の料金相当額(上限5,000円)の加算
- 適用は令和8年4月1日以後に支払われるべき通勤手当から
- 改正前は片道55km以上が一律38,700円。改正後は65kmより先が4段階に分かれ、最大66,400円
- 駐車場は勤務先周辺・駅周辺が対象。自宅付近は対象外。駐輪場は対象
- 限度額を超えた部分は給与として課税される。所得税が非課税でも社会保険料の計算には含まれる
この記事は制度の概要を整理したものです。個別の計算や自社の規程への反映は、顧問税理士または所轄税務署にご確認ください。
福利厚生の組み立てについてのご相談は、いつでもお受けしています。