福利厚生の現物支給は課税される?非課税になる代表例と設計の注意点を解説
「物価も上がっているし、社員にお米や自社製品を配ってあげたい」。そう考える経営者は少なくないはずです。ただ、現物支給には税務上の落とし穴があります。
良かれと思って配ったものが「給与」とみなされ、社員に所得税がかかってしまう。そんな事態は避けたいところです。
私たちは岐阜県羽島市の米農家「丸恵商会」です。お米の福利厚生プログラム「コメフク」を提供する立場から、現物支給の課税の考え方を整理しました。
この記事を読めば、現物支給が課税される場合・されない場合の線引きと、課税トラブルを避ける制度設計のポイントが分かります。
現物支給(現物給与)とは?まず押さえたい基本
最初に、税務上の大前提から確認しましょう。ここを知らないまま配ると、思わぬ課税につながります。
現物給与は原則「給与」として課税される
会社が社員に渡すのは、現金の給料だけではありません。物品、食事、チケットなど、金銭以外の経済的利益は「現物給与」と呼ばれます。
国税庁は、この現物給与を原則として給与所得の課税対象としています。つまり、社員に物を無償で配ると、その分は給料を渡したのと同じ扱いになるのが基本です。
例外として非課税になる支給がある
一方で、すべての現物支給が課税されるわけではありません。国税庁の通達では、福利厚生としての性質が強い一定の支給について「課税しない経済的利益」が定められています。
ポイントは、非課税になるものが個別に決められていて、それぞれに要件があるという点。「福利厚生のつもりだったから非課税」という主張は通りません。要件に沿った設計が必要です。
非課税にできる現物支給の代表例【国税庁の取り扱い】
では、どんな現物支給なら非課税にできるのか。国税庁のタックスアンサーと通達から、代表的な5つを紹介します。
| 現物支給の例 | 非課税の主な要件 |
|---|---|
| 食事の支給 | 社員が価額の半分以上を負担し、会社負担が月7,500円(税抜)以下 |
| 残業・宿日直の食事 | 残業や宿日直をした社員に支給する食事は非課税 |
| 永年勤続の記念品 | 勤続おおむね10年以上の人が対象で、社会通念上相当な金額。表彰の間隔はおおむね5年以上 |
| 創業記念品 | 記念品としてふさわしく、処分見込価額が1万円(税抜)以下。おおむね5年以上の間隔で支給 |
| 自社商品の値引販売 | 販売価額が通常の販売価額のおおむね70%以上で、全社員に公平であること等 |
なかでも経営者の関心が高いのが、1つ目の「食事の支給」です。会社負担の上限は、2026年4月に月3,500円から7,500円へ引き上げられました。食による生活支援を、国が後押ししている流れです。
注意したいのは、表の要件はいずれも「概要」だという点。実際の適用には細かい条件があるため、制度をつくる前に国税庁のページや税理士への確認が欠かせません。
課税対象になりやすい現物支給の例
次に、非課税にしたつもりでも給与として課税されやすいパターンを見ていきます。
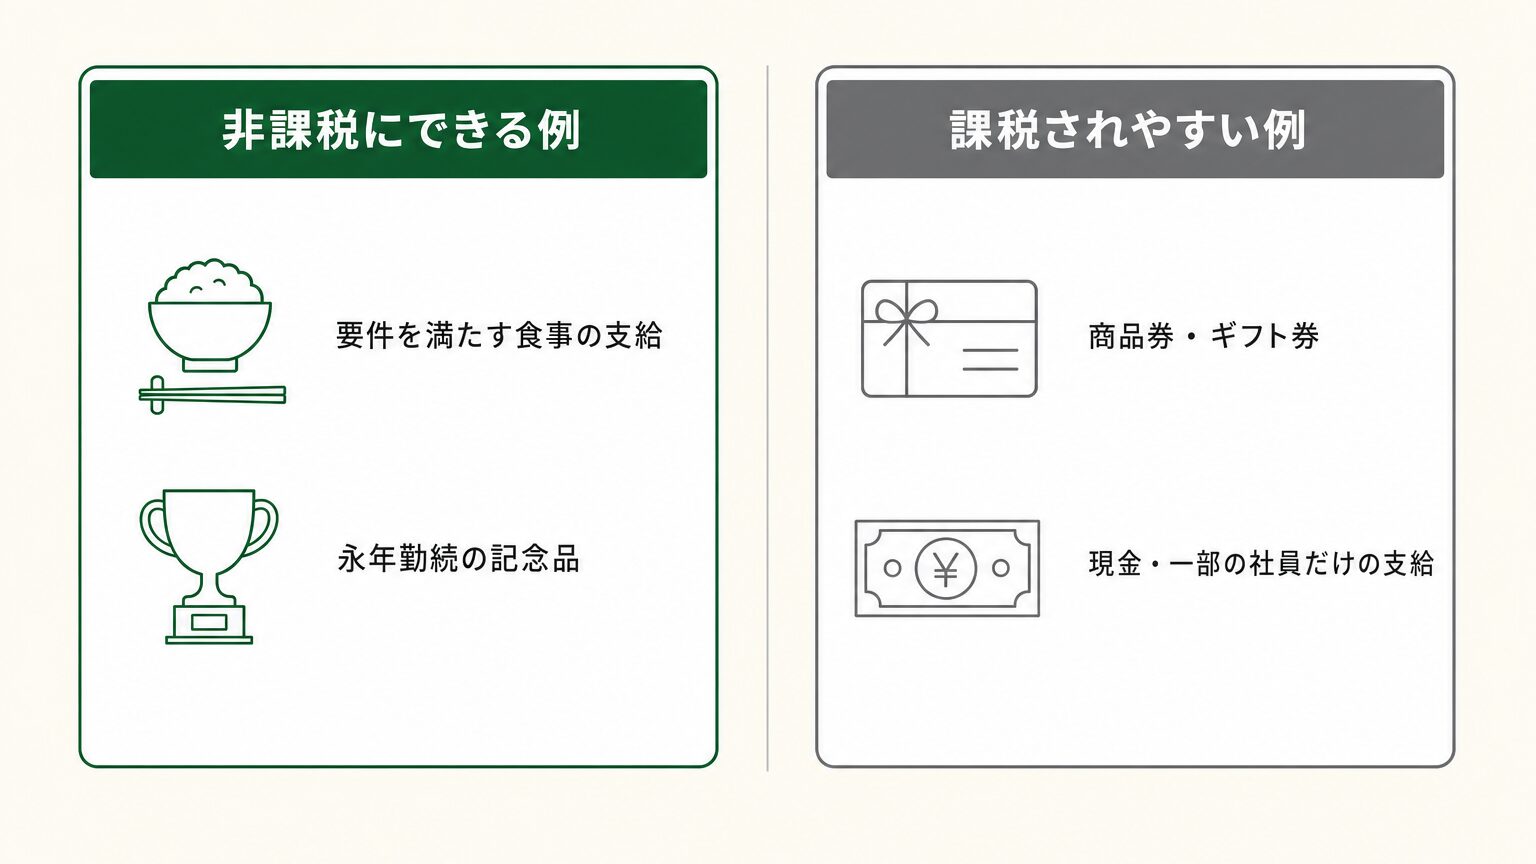
現金や商品券は原則アウト
国税庁のタックスアンサーでは、記念品の代わりに現金や商品券・ギフト券を渡すと、その全額(商品券は券面額)が給与として課税されると明示されています。換金性が高いものは、実質的に給料と同じとみなされるためです。
「お米券なら手軽でいいのでは」と考える場合も、この商品券の扱いに該当する可能性があります。手軽さの裏にある課税リスクに注意してください。
一部の社員だけを対象にした支給
実務上、福利厚生の制度は全従業員が利用できる公平な設計が基本とされています(ただし、非課税になるかどうかの要件は制度ごとに定められています)。役員だけ、正社員だけを対象にした支給は、給与や役員報酬とみなされやすくなります。
パート・アルバイトを含めた全員を対象にする。これが制度設計の出発点です。
お米などの食材をそのまま配る場合
「食事の支給」の非課税ルールで明示されているのは、あくまで食事です。お米のような食材を無償で配る場合に同じ扱いになるかは明確ではなく、給与とみなされる可能性があります。
お米の福利厚生を検討している方は、お米の福利厚生の解説記事で課税の考え方を詳しく解説しているので、あわせて読んでみてください。
課税トラブルを避ける3つの設計ポイント
ここまでの内容を、制度設計のポイントとして3つにまとめます。
- 全従業員を対象にする: 雇用形態を問わず、希望すれば誰でも利用できる制度にします
- 金額と要件の数字を守る: 食事なら「半分以上の本人負担+会社負担月7,500円以下」のように、国税庁が示す数字の範囲内で設計します
- 実行前に専門家へ確認する: 制度の内容を整理したうえで、顧問税理士か所轄の税務署に確認します。社内規程に制度内容を明記しておくと、説明もスムーズです
この3点を押さえておくことが、「配ってから課税に気づく」という事態を防ぎ、課税上の判断を誤るリスクを減らすことにつながります。
「配る」から「購入を補助する」へ。お米の福利厚生という方法
現物をそのまま配る方式には、ここまで見てきた課税リスクがつきまといます。そこで発想を変えて、「会社が配る」のではなく「社員の購入を会社が補助する」方式を検討してみてください。
社員が代金の大部分を負担し、会社は一部だけを補助する。この形は、社員の負担割合を大きくすることで課税リスクを抑えることを狙った設計です。ただし、食事の非課税ルールがお米などの食材の補助にそのまま適用されるとは限らないため、導入前に税理士・所轄税務署へ個別に確認してください。
私たち丸恵商会の「コメフク」は、この購入補助型のお米の福利厚生です。
- 社員が公式LINEから自分のペースで注文し、会社は設定した補助率(10%・20%・30%など)の分だけを負担します
- 導入費用・登録費用は0円。注文がない月は請求もありません
- 税務上の取扱いを確認しながら、企業ごとの制度設計をサポートします(税務の最終判断は税理士・所轄税務署にご確認ください)
- 減農薬・100%自社栽培のハツシモを、精米したてでお届けします
対応エリアは岐阜・愛知が中心です。制度設計の相談だけでも構いませんので、お気軽にお問い合わせください。
現物支給の課税に関するよくある質問
最後に、現物支給の課税についてよくある質問をまとめました。
まとめ:要件を守れば、現物支給は強い味方になる
現物支給は原則として給与課税の対象ですが、食事の支給や記念品など、要件を満たせば非課税にできる支給が国税庁のルールで定められています。線引きを知らずに配るのが、いちばん危険。
「全従業員が対象」「数字の要件を守る」「実行前に税理士へ確認」の3点を押さえて設計すれば、現物支給は社員の生活を直接支える強い味方になります。
食の支援を考えるなら、社員の購入を会社が補助するお米の福利厚生も選択肢のひとつです。私たち丸恵商会が農家直営で運営していますので、興味のある方はお気軽にご相談ください。