慶弔見舞金とは?現金でも課税されない理由と、規程で決めておく4項目
社員の結婚、お子さんの誕生、ご家族の不幸。会社として、いくら包むべきか。規程がないと、そのたびに悩むことになります。
お米の福利厚生「コメフク」を運営する、丸恵商会の花村です。福利厚生のご相談の中で、制度として整えておきたいと言われることの多いのが慶弔見舞金です。
この制度には、他の福利厚生と決定的に違う点があります。現金で渡しても課税されないという取扱いが示されていることです。国税庁と日本年金機構の資料をもとに整理します。
慶弔見舞金とは
慶弔見舞金(けいちょうみまいきん)は、社員やその家族に慶事・弔事・災害などがあったときに、会社から支給する金銭や品物のことです。法律で義務づけられた制度ではなく、会社が任意で設ける法定外福利にあたります。
内容は大きく3つに分かれます。
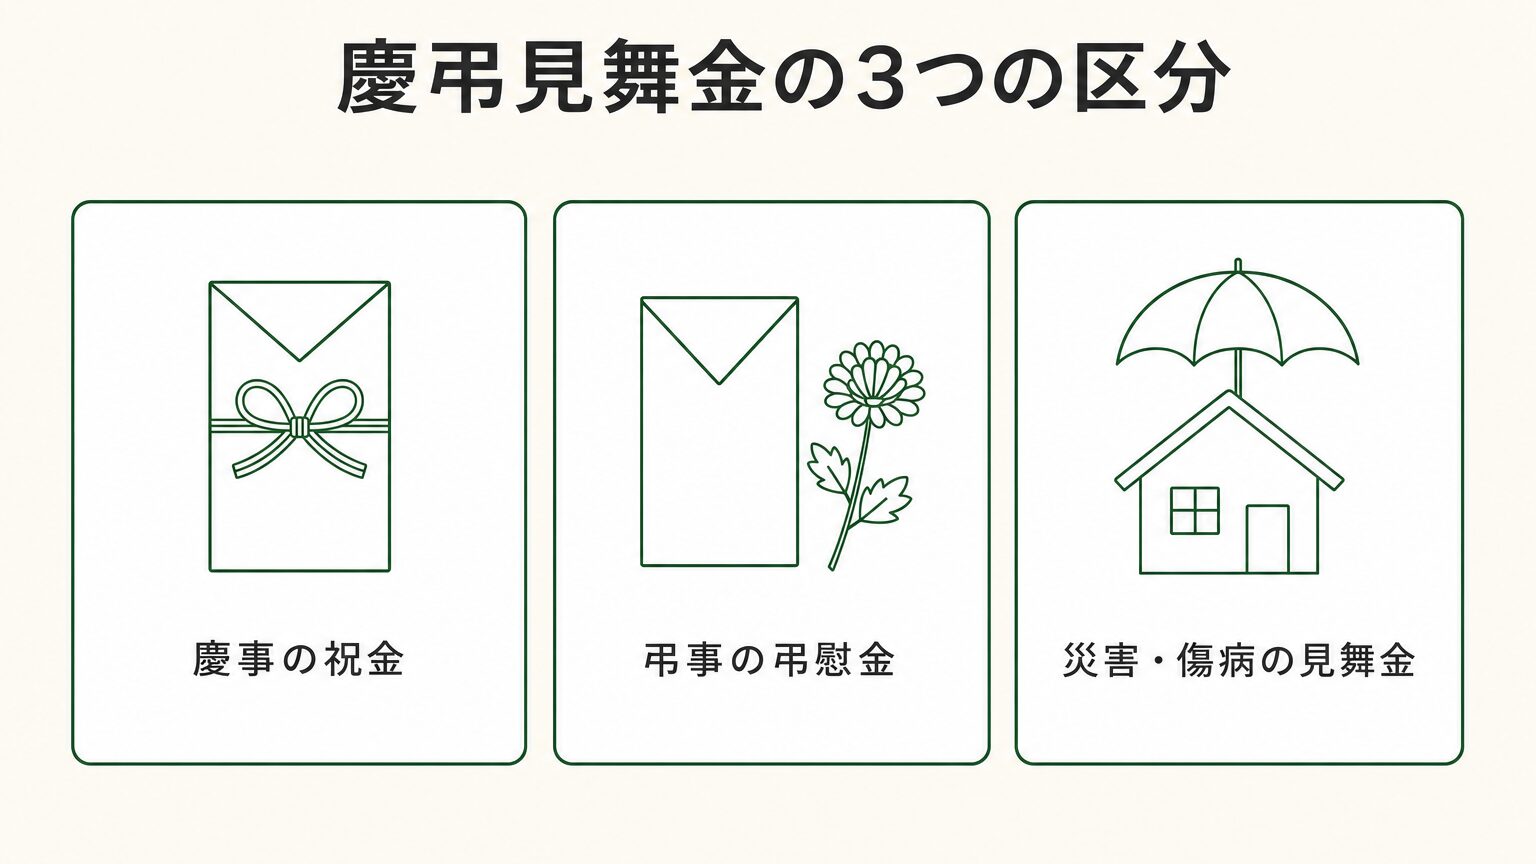
| 区分 | 支給する場面 | 名称の例 |
|---|---|---|
| 慶事 | 結婚、出産、子の入学、永年勤続など | 結婚祝金、出産祝金 |
| 弔事 | 本人や家族の死亡 | 弔慰金、香典 |
| 災害・傷病 | 火災や水害の被災、長期の傷病 | 災害見舞金、傷病見舞金 |
福利厚生全体の中での位置づけは福利厚生の種類で整理しています。費用としては「発生したときだけ出ていく」タイプで、毎月の固定費にはなりません。
現金で渡しても課税されないのは、なぜか
ここが慶弔見舞金の特徴です。会社が社員に現金を渡すと、通常は給与として課税されます。国税庁が示す現物給与の考え方でも、会社から受ける経済的な利益は原則として給与所得とされています。
慶弔に関する支給には、これとは別の取扱いが定められています。
弔事・災害の場合(所得税基本通達9-23)
所得税基本通達9-23には、次のように書かれています。
「葬祭料、香典又は災害等の見舞金で、その金額がその受贈者の社会的地位、贈与者との関係等に照らし社会通念上相当と認められるものについては、令第30条の規定により課税しないものとする」
課税しないと言い切っています。香典や災害見舞金は、現金で渡しても社員に所得税がかかりません。
慶事の場合(所得税基本通達28-5)
所得税基本通達28-5は、少し書き方が違います。
「使用者から役員又は使用人に対し雇用契約等に基づいて支給される結婚、出産等の祝金品は、給与等とする。ただし、その金額が支給を受ける者の地位等に照らし、社会通念上相当と認められるものについては、課税しなくて差し支えない」
原則は給与、ただし社会通念上相当なら課税しなくて差し支えない、という構造です。弔事の「課税しない」より一段弱い表現ですが、実務上は社会通念の範囲なら非課税として扱われます。
いずれも鍵になるのは社会通念上相当と認められるかどうかです。金額の上限が数字で定められているわけではありません。現物支給全般の考え方は福利厚生の現物支給は課税される?をご覧ください。
社会保険料の計算にも、原則として入りません
税金と社会保険は別の話ですが、慶弔見舞金はこちらでも扱いが異なります。日本年金機構のFAQでは、標準報酬月額の対象となる報酬は「労働の対償として経常的かつ実質的に受けるもの」とされ、臨時に受けるものは報酬に含まれないと説明されています。
さらに同機構の事例集には、具体例が挙げられています。
| 扱い | 内容 | 例 |
|---|---|---|
| 報酬等に該当しない | 事業主が恩恵的に支給するものは労働の対償と認められないため、原則として該当しない | 見舞金、結婚祝い金、餞別金 |
| 報酬等に該当する | 恩恵的なものでも、労働協約等に基づいて支給され、経常的(定期的)に支払われる場合 | 傷病手当金と給与の差額補填を目的とした見舞金 |
注意したいのは2行目です。名前が「見舞金」でも、毎月定期的に支払う性質のものは報酬に含まれます。事例集にも「名称だけでなく、実態に合わせて判断する」と明記されています。
金額は規程で決めておく
「社会通念上相当」という基準しかないため、その都度の判断にすると社内で差が出ます。規程にしておくのが確実です。
決めるべき項目は4つです。
結婚、出産、死亡、災害、傷病。どこまでを対象にするかを先に決めます
弔慰金は、本人・配偶者・子・父母までとするか、祖父母や兄弟姉妹まで含めるか。ここが最も問い合わせの多い部分です
続柄や勤続年数で差をつけるかどうかも含めて決めます。役職で大きく変えると、公平性の面で説明が難しくなります
誰にいつまでに届け出るか、証明書類が必要かを決めておきます
「祖父母までは出すのか」「配偶者の父母はどうか」は、規程がないと必ずもめます。範囲を文書で決めておくことが、制度として一番大事な部分です。規程の整備は福利厚生費の考え方とあわせて進めてください。
金額の目安をどう考えるか
公的な統計で金額そのものを示したものは多くありません。参考になるのは、福利厚生全体の予算感です。
厚生労働省の令和3年就労条件総合調査(常用労働者30人以上の民営企業対象)によると、法定外福利費は常用労働者1人1か月あたり平均4,882円でした。内訳では住居関連が2,509円と約半分を占めます。
慶弔見舞金は発生したときだけの費用なので、月あたりで見ると小さな割合です。そのぶん、1件あたりの金額は会社の考え方がそのまま出ます。
金額を決めるときの考え方としては、次の3つが現実的です。
- 同業・同規模の会社に合わせる: 「社会通念上相当」の基準に沿う、最も安全な決め方
- 続柄で段階をつける: 本人・配偶者・子は手厚く、父母・祖父母は一段下げる、といった整理
- 役職で差をつけすぎない: 役員だけ極端に高いと、福利厚生ではなく役員賞与と見られかねません
規程に書く項目の例
ゼロから作るのは大変なので、枠だけ示します。金額は自社で埋めてください。
| 支給事由 | 対象 | 備考として決めておくこと |
|---|---|---|
| 結婚祝金 | 本人 | 勤続年数で差をつけるか/再婚の扱い |
| 出産祝金 | 本人・配偶者の出産 | 第1子以降も同額にするか |
| 弔慰金 | 本人の死亡 | 業務上と業務外で分けるか |
| 弔慰金(家族) | 配偶者・子・父母 | 祖父母・兄弟姉妹・配偶者の父母を含めるか |
| 災害見舞金 | 火災・風水害などの被災 | 全壊・半壊など程度で段階をつけるか |
| 傷病見舞金 | 一定期間以上の入院・休業 | 何日以上の休業からとするか |
「備考として決めておくこと」の列が本題です。ここを決めずに金額だけ決めると、実際に起きたときに判断できません。
あわせて、支給しない場合も書いておくと運用が楽になります。たとえば入社直後の退職が決まっている場合や、申請期限を過ぎた場合の扱いです。
つまずきやすい3つの点
| つまずく形 | 何が問題か |
|---|---|
| 規程がなく、その都度決めている | 社員によって金額が違う状態になり、不公平感が生まれる。税務上も「社会通念上相当」の説明がしにくい |
| 役員だけ金額が極端に高い | 福利厚生ではなく役員への賞与と見られる可能性がある |
| 名前は見舞金だが、毎月定期的に支給している | 実態として給与・報酬に近く、社会保険の報酬等に含まれる扱いになる |
3つ目は、休職中の社員への生活補填などで起きやすい形です。一時金として渡すのか、毎月の補填なのかで扱いが変わります。
この記事は考え方の整理です。個別の金額設定や規程の内容は、顧問税理士・社会保険労務士にご確認ください。
「あるとき」の制度と、「毎月」の制度
慶弔見舞金は、良い制度です。ただ、性質を理解しておく必要があります。
結婚も出産も不幸も、何年も起きない社員がいます。その人にとって、この制度は存在しないのと同じです。会社として用意しておくべきものではありますが、日々の満足度を動かす制度ではありません。
従業員満足度を上げる取り組みでも整理しましたが、制度は「あるとき使うもの」と「毎月続くもの」に分けて考えると、全体の設計が整います。
私たちのコメフク(お米の福利厚生)は、後者にあたります。
- 毎月、社員の自宅にお米が届く。使う機会を待たなくてよい
- 年代も家族構成も雇用形態も問わず、全員が同じように使える
- 社員がLINEから直接注文するため、会社の取りまとめ作業がない
- 導入費は0円。注文がなければ月額基本料もかからない
制度のアイデアを広く見たい方はユニークな福利厚生のアイデア20選、仕組みと費用はお米の福利厚生とは?をご覧ください。
慶弔見舞金についてよくある質問
まとめ:金額より先に、範囲を決める
この記事の要点を整理します。
- 慶弔見舞金は、慶事・弔事・災害に際して会社が支給する法定外福利
- 葬祭料・香典・災害等の見舞金は課税しない(所得税基本通達9-23)
- 結婚・出産等の祝金品は、社会通念上相当なら課税しなくて差し支えない(同28-5)
- 社会保険でも、恩恵的な一時金は原則として報酬等に該当しない。ただし経常的に支払うものは該当する
- 金額の上限は定められていない。規程で支給場面・親族の範囲・金額・申請方法を決めておく
金額をいくらにするかより先に、「誰のどんなときに出すのか」を決める。ここが決まっていれば、迷う場面はほとんどなくなります。
福利厚生の組み立てについてのご相談は、いつでもお受けしています。