永年勤続表彰は課税される?記念品と金一封で扱いが真逆になります
勤続10年、20年の社員を表彰したい。そう考えたとき、まず決めるのは「何を贈るか」だと思います。
お米の福利厚生「コメフク」を運営する、丸恵商会の花村です。ここで選び方を間違えると、社員に税金がかかります。
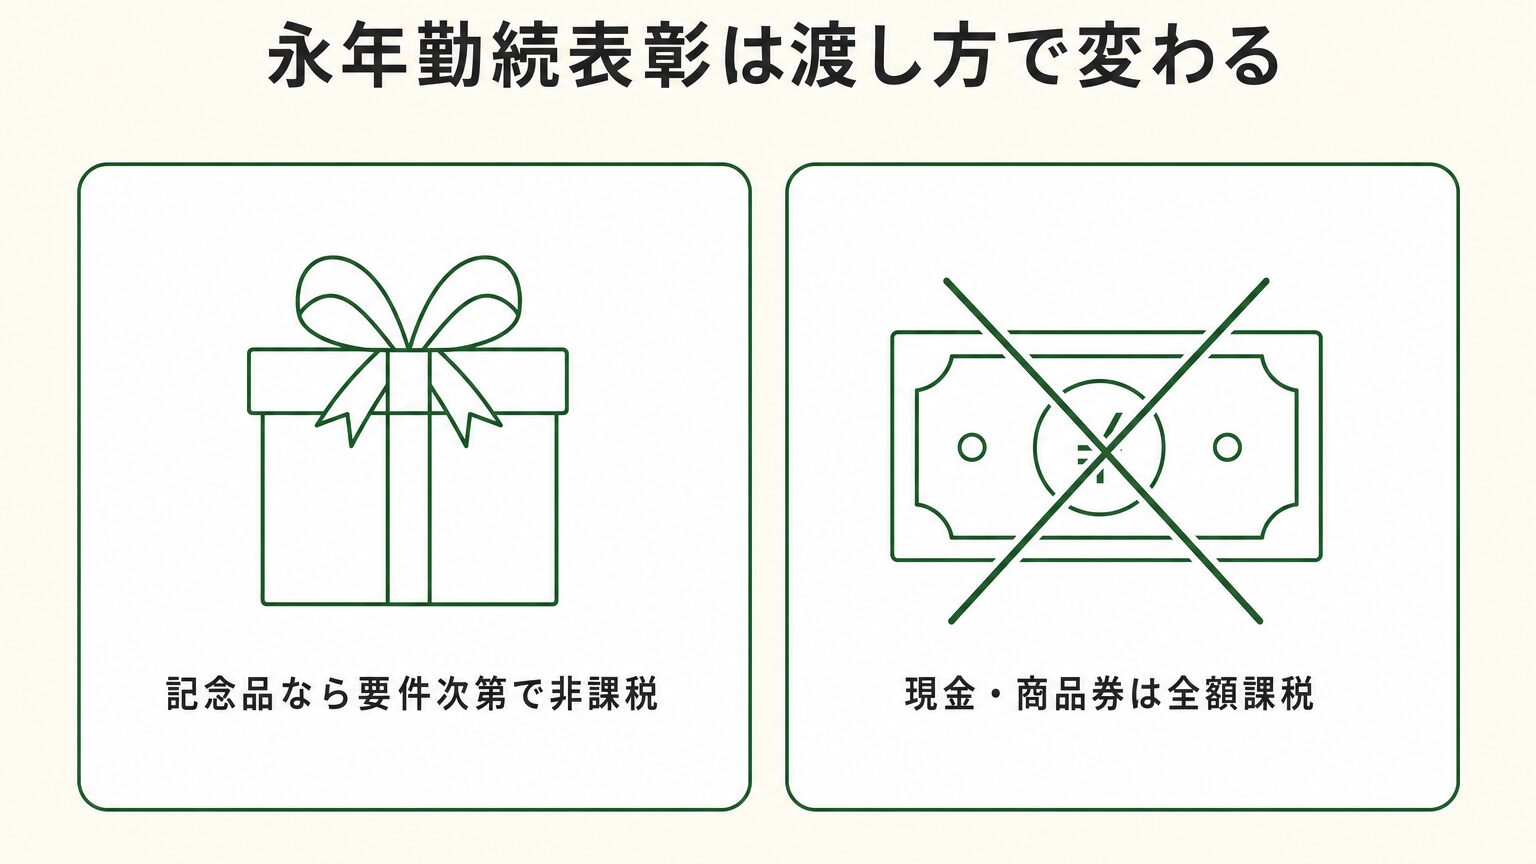
結論を先にお伝えします。記念品なら非課税、金一封なら全額課税です。同じ金額を使っても、渡し方で社員の手取りが変わります。国税庁と日本年金機構の資料をもとに整理します。
渡し方で、扱いが真逆になります
永年勤続表彰は、長く勤めた社員を会社が表彰する制度です。法律上の義務はなく、会社が任意で設ける法定外福利にあたります。
税務上の扱いは、渡すものによって分かれます。
| 渡すもの | 扱い |
|---|---|
| 記念品 | 3つの要件をすべて満たせば、給与として課税しなくてよい |
| 旅行・観劇への招待 | 同上 |
| 現金(金一封) | 全額が給与として課税される |
| 商品券 | 券面額の全額が給与として課税される |
| 本人が自由に選べる記念品 | その記念品の価額が給与として課税される |
この整理は国税庁「創業記念品や永年勤続表彰記念品の支給をしたとき」に明記されています。
記念品が非課税になる3つの要件
永年勤続者に支給する記念品や旅行・観劇への招待費用は、次の要件をすべて満たしていれば、給与として課税しなくてもよいとされています。
- その人の勤続年数や地位などに照らして、社会一般的にみて相当な金額以内であること
- 勤続年数がおおむね10年以上である人を対象としていること
- 同じ人を2回以上表彰する場合には、前に表彰したときからおおむね5年以上の間隔があいていること
2つ目と3つ目は、数字が明確です。勤続5年で表彰する制度は、この枠には入りません。勤続10年・15年・20年という区切りが、要件に沿った形になります。
1つ目の「社会一般的にみて相当な金額」には、数字の基準が示されていません。勤続年数が長いほど手厚くする、という設計であれば説明がつきやすくなります。
なお、創業記念品は別の基準です。処分見込価額による評価額が10,000円(税抜)以下であること、おおむね5年以上の間隔で支給することなどが要件とされています。永年勤続表彰とは分けて考えてください。
「金一封」を選ぶと、全額が課税されます
検索では「永年勤続表彰 金一封 相場」という言葉がよく調べられています。ただ、金額を考える前に知っておきたいことがあります。
国税庁の説明には、こう書かれています。
「記念品の支給や旅行・観劇への招待費用の負担に代えて現金、商品券などを支給する場合には、その全額(商品券の場合は券面額)が給与として課税されます」
全額です。10万円の金一封を渡せば、10万円が給与に上乗せされ、所得税・住民税がかかります。社員の手取りは10万円より少なくなります。
もう一つ、見落としやすい点があります。
「本人が自由に記念品を選択できる場合にも、その記念品の価額が給与として課税されます」
カタログギフトを渡して好きなものを選んでもらう形は、この「自由に選択できる場合」に当たり得ます。現金を渡していなくても課税されるということです。
現物支給全般の考え方は福利厚生の現物支給は課税される?で整理しています。現金が原則として給与になる根拠は国税庁の現物給与の説明をご覧ください。
社会保険では、別の要件で判断されます
税金とは別に、社会保険料の計算に含まれるかという論点があります。日本年金機構の事例集に、永年勤続表彰金についての判断要件が示されています。
事例集では、名称で判断するのではなく内容に基づいて判断するとしたうえで、少なくとも次の要件をすべて満たす支給形態であれば、恩恵的に支給されるものとして原則として「報酬等」に該当しない、としています。
| 要件 | 内容 |
|---|---|
| ① 表彰の目的 | 企業の福利厚生施策または長期勤続の奨励策として実施するもの。支給に併せてリフレッシュ休暇が付与されるような場合は、より福利厚生としての側面が強いと判断される |
| ② 表彰の基準 | 勤続年数のみを要件として一律に支給されるもの |
| ③ 支給の形態 | 社会通念上いわゆるお祝い金の範囲を超えていないものであって、表彰の間隔がおおむね5年以上のもの |
ただし事例集には、要件を一つでも満たさないことをもって直ちに報酬等と判断するのではなく、表彰金の性質を十分確認したうえで総合的に判断する、とも書かれています。
②の「勤続年数のみを要件として一律に」が効きます。成績や評価を加味して金額を変える表彰は、長期勤続の奨励ではなく労働の対償に近づきます。報酬の考え方は日本年金機構のFAQもあわせてご覧ください。
税務と社会保険、要件を並べてみる
2つの制度は、似ているようで見ている点が違います。並べると設計しやすくなります。
| 観点 | 税務(国税庁) | 社会保険(日本年金機構) |
|---|---|---|
| 対象勤続年数 | おおむね10年以上 | 明示なし(勤続年数のみを要件に一律であること) |
| 表彰の間隔 | 2回目以降はおおむね5年以上 | おおむね5年以上 |
| 金額 | 勤続年数や地位に照らし社会一般的に相当な範囲 | 社会通念上いわゆるお祝い金の範囲を超えないこと |
| 現金・商品券 | 全額が給与として課税される | 名称でなく内容で判断。総合的に判断される |
| 休暇との組み合わせ | 記載なし | リフレッシュ休暇を併せて付与すると福利厚生の側面が強いと判断される |
両方を満たす設計は、勤続10年以上・5年以上の間隔・記念品で支給・勤続年数のみで一律という形になります。ここにリフレッシュ休暇を足すと、社会保険の面でもより説明しやすくなります。
何を贈るか、で迷ったときの考え方
「記念品がよい」と分かっても、では何を贈るかで止まります。会社側で品物を決める必要があるぶん、現金より頭を使います。
| 贈るもの | 向いている場面 | 注意する点 |
|---|---|---|
| 旅行(宿泊券・旅行券) | 節目を家族と過ごしてほしいとき | 使用期限や報告の取扱いを決めておく。本人に行き先を完全に自由に選ばせる形は、扱いが変わる可能性がある |
| 記念の品(時計・万年筆など) | 形に残したいとき | 好みが分かれる。本人の希望を聞きすぎると「自由に選択できる場合」に近づく |
| 地元の特産品・食品の詰め合わせ | 家族にも届けたいとき | 日持ちと配送先の確認 |
| カタログギフト | 選ぶ楽しみを渡したいとき | 本人が自由に選択できる形に当たり得るため、非課税を前提にしないほうが安全 |
会社としては、品物を選ぶ手間が「表彰している」という姿勢そのものになります。何を選んだかは社員に伝わります。
リフレッシュ休暇を組み合わせる方法もあります。社会保険の判断要件でも、休暇を併せて付与する場合はより福利厚生としての側面が強いと判断される、とされています。費用をかけずに価値を足せる形です。
制度をつくるときの4ステップ
勤続10年・20年・30年とするのが一般的な形です。10年以上・5年以上の間隔という税務の要件に沿います
記念品、旅行、観劇への招待から選びます。現金・商品券・カタログギフトは課税される可能性があるため、非課税で渡したい場合は避けます
勤続年数が長いほど手厚くする。成績や評価で差をつけないほうが、社会保険の面でも説明しやすくなります
対象年数・贈るもの・金額の目安・表彰の時期を文書にします。毎回の判断をなくすことが目的です
慶弔見舞金と同じく、規程がないと都度判断になり、社員によって差が出ます。規程の作り方は慶弔見舞金とは?でも触れています。費用の考え方は福利厚生費はいくらまで?をご覧ください。
10年に一度の制度と、毎月の制度
永年勤続表彰には意味があります。長く働いた人を会社が認める、という姿勢が形になるからです。
ただ、次の表彰まで10年ある社員にとっては、遠い制度でもあります。入社3年目の社員が今日感じる「この会社にいてよかった」には、別の仕組みが要ります。
定着のための施策全体は離職防止の取り組み、制度のアイデアはユニークな福利厚生のアイデア20選で整理しています。
私たちのコメフク(お米の福利厚生)は、毎月続く側の制度です。
- 毎月、社員の自宅にお米が届く。勤続年数も年代も問わない
- 社員がLINEから直接注文するため、会社の取りまとめ作業がない
- 導入費は0円。注文がなければ月額基本料もかからない
- ご自宅に届くので、ご家族の食卓にも届く
仕組みと費用の考え方はお米の福利厚生とは?で説明しています。
永年勤続表彰についてよくある質問
まとめ:同じ予算なら、記念品のほうが届く
この記事の要点を整理します。
- 記念品・旅行・観劇への招待は、3要件を満たせば給与として課税しなくてよい
- 現金や商品券は全額が給与として課税される。本人が自由に選べる記念品も課税される
- 税務の要件は、おおむね10年以上が対象、2回目以降はおおむね5年以上の間隔
- 社会保険では、福利厚生施策であること・勤続年数のみで一律・お祝い金の範囲・間隔おおむね5年以上が判断要件
- 両方を満たすなら、勤続10年以上・5年以上の間隔・記念品で一律、という設計になる
金一封10万円より、記念品10万円のほうが社員に多く残ります。渡し方を変えるだけで、同じ予算の価値が変わります。
この記事は制度の概要を整理したものです。個別の判断は顧問税理士・社会保険労務士にご確認ください。
福利厚生の組み立てについてのご相談は、いつでもお受けしています。