共働きの家族手当は二重取りできる?3つの制度を分けて考える
共働きの夫婦が、それぞれの勤め先から家族手当を受け取る。これを二重取りと呼んで、社内で話題になることがあります。
お米の福利厚生「コメフク」を運営する、丸恵商会の花村です。厚生労働省の通知と国税庁の資料をもとに整理しました。
先に結論です。会社が出す家族手当が両方から出ることに、法律上の問題はありません。支給するかどうかは、自社の規程がどう書いてあるかだけで決まります。
ただ、この話がこじれる理由はほかにあります。「二重取り」という一言に、性質の違う3つの制度が混ざっているのです。まずそこを分けます。
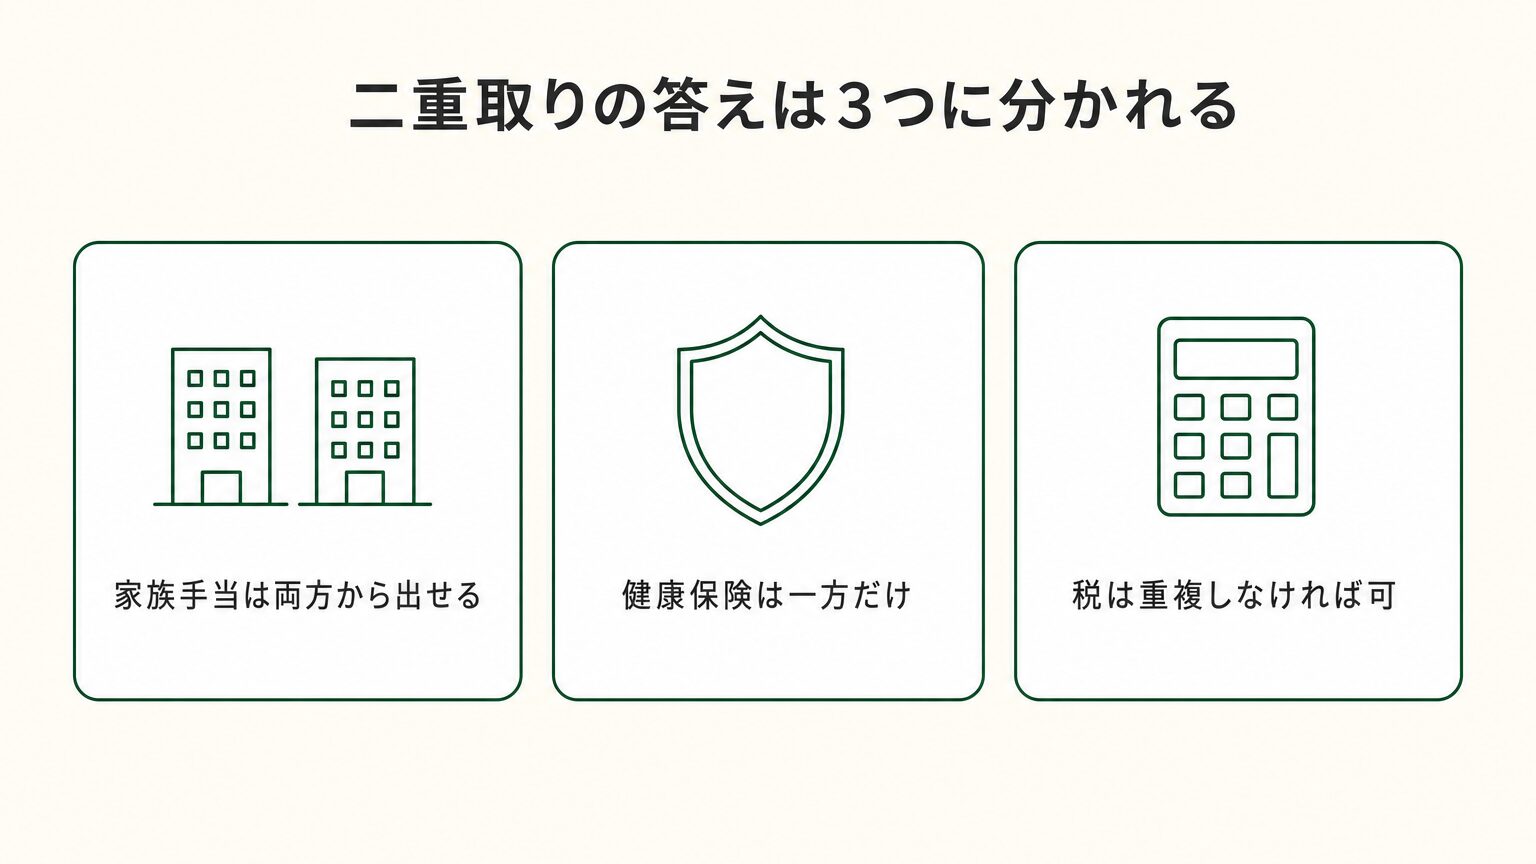
「二重取り」には、3つの別の制度が混ざっています
社員から「共働きだけど家族手当は出ますか」と聞かれたとき、話が通じなくなることがあります。社員と会社で、別の制度の話をしているからです。
扶養という言葉を使う制度は、少なくとも3つあります。それぞれ決めている主体が違い、重複できるかどうかの答えも違います。
| 制度 | 決めているのは | 両方で受けられるか |
|---|---|---|
| 会社の家族手当 | 会社の就業規則・賃金規程 | 規程次第。両方から出ても違法ではない |
| 健康保険の被扶養者 | 国の通知と保険者の認定 | できない。どちらか一方だけ |
| 税の扶養控除 | 所得税法と申告書の記載 | 同じ人を重複させなければ可 |
「二重取りはできるのか」という問いに、一言では答えられません。この3つのどれを指しているかで、答えが逆になるからです。
順番に見ていきます。会社が決められるのは、このうち1つ目だけです。
会社の家族手当は、両方から出ても違法ではありません
家族手当は法律で義務づけられた手当ではありません。出すかどうか、いくら出すか、誰を対象にするかは、すべて会社が決めます。
夫の勤め先と妻の勤め先が、それぞれ自社の規程に沿って支給している。ただそれだけの状態です。これを禁じる法律はありません。
どちらかの会社が「うちは出さない」と判断することもできます。ただしそれは、法律がそう決めているからではなく、その会社の規程がそう書いてあるからです。
相場や支給企業の割合は家族手当の相場でまとめています。厚生労働省の令和7年就労条件総合調査では62.3%でした。諸手当を支給している企業のうちの割合です。
つまり、会社が判断できるのは3つのうち1つ目だけです。残りの2つは、会社が決めることではありません。
健康保険の扶養は、どちらか一方にしか入れません
子どもを健康保険の被扶養者にするとき、夫と妻の両方の扶養に入れることはできません。ここは会社の裁量ではなく、国の通知で決まっています。
基準を示しているのは厚生労働省の通知「夫婦共同扶養の場合における被扶養者の認定について」です。令和3年4月30日付、保保発0430第2号ほか。
令和3年8月1日から適用されています。それまでの昭和60年の通知は廃止されました。
原則はシンプルです。被保険者の年間収入が多い方の被扶養者とする、と書かれています。扶養する人数は関係ありません。
ここでいう年間収入は、過去の収入・現時点の収入・将来の収入などから、今後1年間を見込んだものです。前年の源泉徴収票の数字で機械的に決めるわけではありません。
収入が近い場合には、別の扱いがあります。夫婦の年間収入の差額が、多い方の1割以内に収まるとき。このときは届出により、主として生計を維持する者の被扶養者とすることになっています。
共済組合から扶養手当が出ている場合は、その人の被扶養者として差し支えないという定めもあります。また、育児休業等の期間中は特例的に異動させない扱いです。
そもそも扶養に入れる収入の上限も決まっています
どちらの扶養に入るかという話の前に、そもそも被扶養者になれるかどうかの収入要件があります。
全国健康保険協会の案内によると、年間収入130万円未満が要件です。60歳以上または障害者の場合は180万円未満です。
これに加えて、同居の場合は収入が被保険者の収入の半分未満であることも求められます。別居の場合は、収入が被保険者からの仕送り額未満であることとされています。
ここには最近の変更があります。19歳以上23歳未満の方は、年間収入の要件が130万円未満から150万円未満に変わりました。被保険者の配偶者は除きます。
対象となるのは、扶養認定日が令和7年10月1日以降となる方です。
大学生の子どもがいる社員から質問が出たときに、古い数字で答えてしまうことがあります。年齢によって上限が違う、と覚えておいてください。
税の扶養控除は、重複しなければどちらでもよい
3つ目は、所得税の扶養控除です。ここは健康保険とは考え方が違い、夫婦のどちらで控除を受けるかを選べます。
国税庁の質疑応答事例「2以上の所得者がいる場合の扶養親族等の所属」を見てください。共働きで子どもが2人いる場合を例に答えています。
回答は重複しない限り、いずれの者の扶養親族としても差し支えありませんというものです。長男を夫の扶養親族に、長女を妻の扶養親族にする、という分け方も認められます。
では、どちらの扶養親族になるのかは何で決まるのか。国税庁は、給与所得者の扶養控除等申告書に記載されたところによる、としています。関係法令として所得税法施行令第218条・第219条が挙げられています。
申告書の書き方で決まる、ということです。同じ子どもを夫と妻の両方の申告書に書いてしまえば重複になり、それは認められません。
扶養親族そのものの要件は国税庁の扶養控除の説明にあります。合計所得金額の要件は令和7年分から58万円以下に引き上げられており、ここも動いています。
整理すると、「二重取り」と呼べるのは会社の手当だけです
3つを並べると、話が噛み合わなかった理由が見えてきます。
- 健康保険の扶養は、そもそも両方に入れない。二重取りという状態が起こらない
- 税の扶養控除は、同じ人を重複させなければよい。子どもを分ければ両方が控除を受けられる
- 会社の家族手当だけが、両方から出る余地がある
社員が「二重取りはずるい」と言うとき、多くは3つ目の話をしています。一方で、経理や総務が「二重では入れません」と答えるとき、1つ目の話をしていることがあります。
最初に「どの話をしていますか」と確認するだけで、やりとりが短くなります。
共働きは1,254万世帯。ただし内訳を見てください
内閣府の令和8年版男女共同参画白書に、令和7年の数字が出ています。妻が64歳以下の世帯で、雇用者の共働き世帯は1,254万世帯でした。
一方、男性雇用者と無業の妻から成る世帯は358万世帯です。共働き世帯はその3.5倍にあたります。
共働きが当たり前になった、とよく言われます。数字もその通りです。専業主婦世帯は5年ごとに2割前後のペースで減り続けています。
ただし、規程を見直す前に内訳を見てください。同じ白書に、妻の働き方別の数字があります。
共働き世帯のうち、妻がフルタイム労働の世帯は542万。パートタイム労働の世帯は712万です。
パートタイムの方が多い、ということです。つまり共働きといっても、配偶者が扶養の範囲内で働いている世帯が多数を占めています。
この層では、そもそも配偶者の勤め先から家族手当が出ていません。手当の二重取りが実際に起きるのは、双方がフルタイムで働いている世帯に限られます。
「共働きが増えたから二重取りも増えている」という前提で規程をいじる。すると、ほとんど該当しない社員のために条件を増やすことになります。
先に自社の実態を数えてください。何人が対象になるのかがわかれば、手を入れるべきかどうかも見えてきます。
「ずるい」と言われるのは、金額ではなく説明がないから
家族手当をめぐる不満は、金額の多寡から来るものではありません。「なぜその人に出て、自分には出ないのか」が説明されていないことから来ます。
独身の社員から見ると、同じ仕事をしているのに毎月の手取りが違う。理由が共有されていなければ、不公平としか映りません。
ここに共働きの話が重なると、さらに説明が難しくなります。「あの人は配偶者の会社からも出ているらしい」という話が、根拠のないまま広がることもあります。
対策は2つです。支給条件を規程に明記すること。そして、手当の目的を言葉にしておくことです。
生活費の負担が重い社員を支える、という目的なら、それを書く。採用のためなら、そう書く。目的が書かれていない手当は、説明のしようがありません。
規程での決め方は、実質3通りです
共働きをどう扱うか。選べる書き方は、おおむね次の3つに収まります。
どれが正解ということはありません。従業員数と、総務の手が足りているかで決まります。
社員30人程度で総務が兼任という会社であれば、1つ目か2つ目が現実的だと思います。3つ目は、毎年の確認を続けられる体制がある会社向けです。
条件を付けるなら、確認の方法まで決めてください
3つ目を選ぶ会社でよくあるのが、条件だけ書いて確認しない、という状態です。これは形だけの規定になります。
申告に頼るなら、次の3つを先に用意してください。
- 申告書の様式。配偶者の勤務先名と、同種の手当の支給の有無を書く欄を作る
- 提出の時期。入社時と、毎年の決まった月。扶養の状況が変わったときの届出義務も書く
- 申告の内容が事実と違っていた場合の取り扱い。返還を求めるのかどうかを決めておく
配偶者の給与明細や勤務先の証明書まで求めるかどうかは、慎重に考えてください。社員本人ではない人の情報を集めることになります。
申告書への記載で足りるとしておく方が、実務としては続きます。
いま出している人から外すのは、不利益変更です
規程を見直して、これまで支給していた社員が対象外になる場合。これは労働条件の不利益変更にあたります。
毎月1万円の手当がなくなれば、年12万円の減収です。会社の都合で一方的に決められるものではなく、原則として社員の同意が必要になります。
進める順番があります。
- 影響を受ける社員と、1人あたりの減額幅を先に計算する
- 減らした分の振替先を決める。基本給への組み入れか、全社員対象の別の制度か
- 経過措置を置く。半年から1年かけて段階的に減らす方法が使われます
- 説明と同意の記録を残す。口頭だけで済ませない
同じ論点は住宅手当の相場でも扱っています。生活関連の手当を見直すときは、どれも同じ手順になります。
家族構成で差がつかない渡し方もあります
ここまで読んで、条件の書き方を詰めるより先に、別の方法がないかと考えた方もいるかもしれません。
家族手当は、家族がいる社員にだけ届く手当です。だから共働きの扱いや、独身社員からの不満という論点がついてきます。
全社員に同じものを渡す形にすれば、この論点そのものが消えます。お米を福利厚生として配る方法はその一例です。家族構成も配偶者の勤務先も関係ありません。
福利厚生費として扱えるかどうかの考え方は福利厚生費の基本にまとめています。慶弔休暇や定着率を上げる取り組みとあわせて、全体の組み立てを考えてみてください。
家族手当をやめる話ではありません。手当で全部を背負わせない、という選択です。
共働きの家族手当についてよくある質問
まとめ:まず、どの制度の話かを分ける
- 会社の家族手当が両方から出ることに、法律上の問題はない。支給するかは自社の規程次第
- 健康保険の扶養は、原則として年間収入が多い方の被扶養者になる。両方には入れない
- 収入の差額が1割以内なら、届出により主として生計を維持する者の被扶養者とする扱いがある
- 税の扶養控除は、同じ人を重複させなければどちらでもよい。申告書の記載で決まる
- 共働きは1,254万世帯。ただし妻パートタイムが712万でフルタイム542万を上回る
- 条件を付けるなら、申告書の様式と提出時期まで決める。確認しない条件は形だけになる
- いま出している人から外すのは不利益変更。振替先と経過措置を先に決める
共働きの家族手当でもめる会社と、もめない会社の違いは、金額ではありません。規程に条件が書いてあるかどうかです。
規程を開いて、支給条件の行を読んでみてください。配偶者の勤務先について何も書いていなければ、それは「問わない」という意味になります。それで構わないのか、一度決めておく価値があります。
この記事は制度の概要を整理したものです。個別の判断は、加入している健康保険の保険者、所轄の税務署、または社会保険労務士にご確認ください。
福利厚生の組み立てで迷ったときは、いつでもご相談ください。