社員旅行は経費になる?国税庁の要件と、参加率が50%に届かないときの考え方
「社員旅行の費用って、全部経費で落とせるんだろうか」。計画を立てる前に、ここが気になる経営者の方は多いと思います。
お米の福利厚生「コメフク」を運営する、丸恵商会の花村です。福利厚生のご相談をいただく中で、社員旅行の扱いを聞かれることがあります。
結論から言うと、要件を満たせば福利厚生費として処理でき、参加した社員にも課税されません。ただし条件があり、外すと参加者全員の給与になります。国税庁が示している要件と具体例を、順に整理します。
社員旅行の費用は、何費として処理するのか
まず科目の整理です。社員のための旅行費用は、交際費等ではありません。
国税庁の「交際費等の範囲と損金不算入額の計算」には、交際費等から除かれるものとして「専ら従業員の慰安のために行われる運動会、演芸会、旅行等のために通常要する費用」が挙げられています。社員の慰安が目的なら、交際費等の枠とは別に扱われます。
そのうえで、福利厚生費として処理できるかどうかは、全従業員が対象か・金額が妥当かといった条件によります。考え方は福利厚生費はいくらまで?で整理しています。
給与として課税されないための要件
国税庁の「従業員レクリエーション旅行や研修旅行」によると、会社が負担した費用が参加者の給与として課税されるかどうかは、旅行の内容を総合的に勘案して判定されます。
そのうえで、次のいずれも満たすものについては、原則としてその費用を参加者の給与としなくてよいとされています。
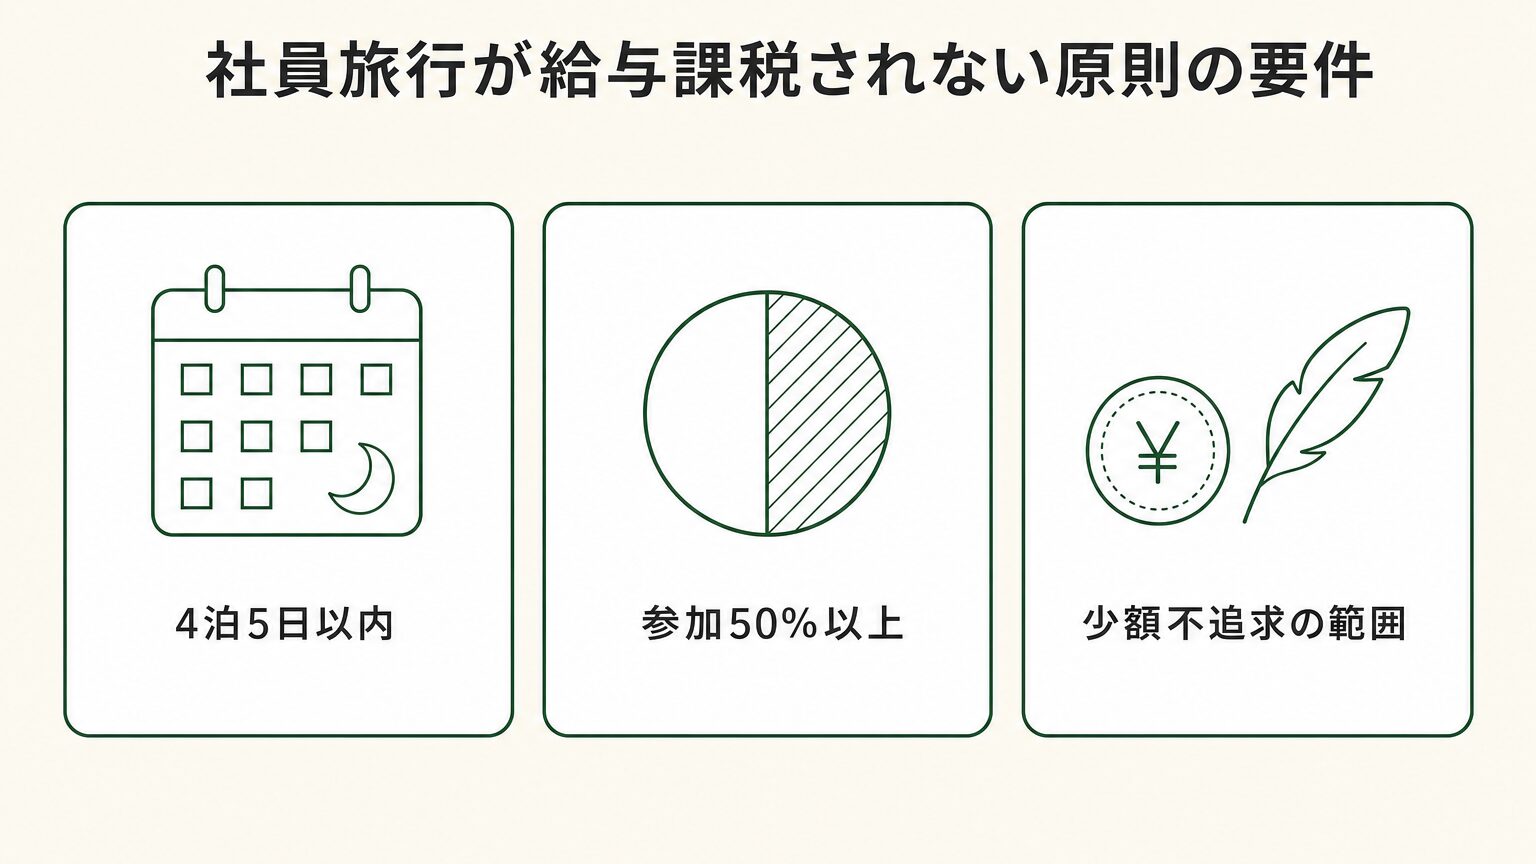
- 旅行の期間が4泊5日以内であること(海外旅行の場合は、外国での滞在日数が4泊5日以内)
- 旅行に参加した人数が全体の人数の50%以上であること(工場や支店ごとに行う場合は、その職場ごとの人数の50%以上)
あわせて、社会通念上一般に行われているレクリエーション旅行と認められること、そして少額不追求の趣旨を逸脱しないことが前提になります。少額不追求とは、少額の現物給与は強いて課税しないという考え方です。
国税庁が示している3つの具体例
金額の基準は条文で定められていませんが、タックスアンサーに判断の目安となる具体例が載っています。
| 旅行期間 | 旅行費用(うち会社負担) | 参加割合 | 取扱い | |
|---|---|---|---|---|
| 事例1 | 3泊4日 | 15万円(7万円) | 100% | 原則として課税しなくてもよい |
| 事例2 | 4泊5日 | 25万円(10万円) | 100% | 原則として課税しなくてもよい |
| 事例3 | 5泊6日 | 30万円(15万円) | 50% | 5泊6日以上は社会通念上一般に行われている旅行と認められず課税される |
事例2では会社負担が1人10万円でも課税されないと示されています。一方、事例3は会社負担15万円という金額ではなく、5泊6日という期間が理由で課税されています。
ここから読み取れるのは、金額そのものより期間と参加割合、そして旅行の中身で判断されるということです。なお実際の判定は、旅行の内容を総合的に勘案して行われます。
参加率が50%に届かないと、必ず課税されるのか
ここは誤解されやすい点です。「参加50%未満は課税」と書かれている解説を見かけますが、国税庁はそう言い切っていません。
国税庁のQ&A「従業員の参加割合が50%未満である従業員レクリエーション旅行」には、参加割合38%の旅行について課税しなくて差し支えないとした事例が示されています。
| Q&Aの事例 | 内容 |
|---|---|
| 目的 | 社内の親睦と従業員の勤労意欲向上を目的としたレクリエーション旅行(私的な旅行とは認められないもの) |
| 企画 | 福利厚生規程に基づき、総務担当者が全従業員を対象に参加者を募集 |
| 旅行期間 | 3泊4日 |
| 費用 | 15万円(会社負担7万円、従業員負担8万円) |
| 参加割合 | 38% |
| 結論 | 社会通念上一般に行われているレクリエーション旅行と認められ、経済的利益も少額と認められるため、課税しなくて差し支えない |
ポイントは、参加率という数字だけで決まらないことです。このQ&Aでは、福利厚生規程があること、全従業員を対象に募集していること、会社主催の年間行事であることが判断材料として挙げられています。
逆に言えば、規程があり、全員に声をかけ、結果として集まらなかったという形を示せるかどうかが分かれ目です。規程を作って記録を残す意味は、ここにあります。
この形だと課税される
同じタックスアンサーには、従業員レクリエーション旅行に該当しないものも挙げられています。
| 形 | 扱い |
|---|---|
| 役員だけで行う旅行 | 従業員レクリエーション旅行に該当しない。給与、交際費などとして処理する |
| 取引先に対する接待、供応、慰安等のための旅行 | 同上 |
| 実質的に私的旅行と認められる旅行 | 同上 |
| 金銭との選択が可能な旅行 | 同上 |
| 不参加者に金銭を支給する | 参加者と不参加者の全員に、その金銭の額に相当する給与の支給があったものとされる |
最後の1つが落とし穴です。自己の都合で参加しなかった人に「その分のお金を払う」とすると、参加した人も含めて全員に給与課税が及びます。不参加者への現金精算は行わない、と先に決めておいてください。
4つ目の「金銭との選択が可能な旅行」も同じ発想です。現金を選べる形にすると、現物支給ではなく給与に近づきます。考え方は福利厚生の現物支給は課税される?と国税庁の現物給与の説明をご覧ください。
「行きたくない」という声にどう向き合うか
税務の話とは別に、社員旅行を企画するときに避けて通れないのが参加意向です。検索の世界でも「社員旅行 行きたくない」「社員旅行 時代遅れ」という言葉が、月に1,000回以上調べられています。
嫌がられる理由は、旅行そのものよりも設計にあることがほとんどです。
| 嫌がられる形 | 変えられるところ |
|---|---|
| 休日に実施し、参加が事実上の義務になっている | 平日に行い、出勤扱いにする。参加しない選択も認める |
| 宴会や余興が組み込まれている | 自由時間を長く取る。全員参加の出し物を作らない |
| 部屋割りや席順が決められている | 希望を聞く。同室を避けたい事情にも配慮する |
| 小さな子どもや介護がある社員が参加できない | 1泊に短縮する、家族同伴を認めるなどの選択肢を用意する |
参加を強制しないことは、税務の面でも理にかなっています。前の章で触れたとおり、不参加者に金銭を支給する形は避ける必要がありますが、不参加そのものを認めることに問題はありません。
逆に、強制参加に近い形にして不満を抱えたまま実施すると、費用をかけて満足度を下げることになります。先に希望を聞いてから企画するほうが確実です。
研修旅行の場合は、判断の軸が変わる
レクリエーションではなく研修目的の旅行は、別の基準で判定されます。会社の業務を行うために直接必要な場合には、その費用は給与として課税されません。
直接必要でない場合は課税されます。業務に必要な部分と、そうでない部分が混ざっている場合は、必要でない部分が参加者の給与になります。
国税庁は、原則として業務に直接必要とはならない例として、次を挙げています。
- 同業者団体の主催する、主に観光旅行を目的とした団体旅行
- 旅行のあっせん業者などが主催する団体旅行
- 観光渡航の許可をもらい海外で行う研修旅行
「研修」という名前をつければ通る、というものではありません。行程と内容で判断されます。
実施する前に決めておきたい4つのこと
税務の要件を満たすことと、社員に喜ばれることは別の話です。両方を満たす形にするために、先に決めておくことがあります。
レクリエーション旅行を行うこと、費用の一部を会社が負担することを規程に定める。50%未満だった場合の説明材料にもなります
一部の部署や役職に限定しない。パート・アルバイトを含めて声をかけ、募集した記録を残す
参加しない選択を認める。ただし、不参加者に金銭を支給する形は取らない
日程表、参加者名簿、費用の内訳。後から説明を求められたときに示せる形にしておきます
社員が何を望んでいるかを先に把握しておくと、企画の精度が上がります。聞き方は従業員満足度を上げる取り組みでまとめた5問アンケートが使えます。
年1回の行事と、毎月続く制度は役割が違う
社員旅行は、普段話さない人と話す機会をつくる行事です。そこに価値があります。一方で、年1回という性質上、残りの11か月は制度として意識されません。
福利厚生を設計するときは、年1回の行事と、毎月続く支援を分けて考えると全体が整います。この考え方はユニークな福利厚生のアイデア20選でも触れました。
私たちのコメフク(お米の福利厚生)は、後者にあたります。
- 毎月、社員の自宅にお米が届く。年代も家族構成も選ばない
- 社員がLINEから直接注文するため、会社の取りまとめ作業がない
- 導入費は0円。注文がなければ月額基本料もかからない
- 旅行に参加できない事情のある社員にも、同じように届く
食事補助の非課税枠の話は食事補助の非課税枠が月7,500円へ、仕組みと費用はお米の福利厚生とは?で説明しています。
社員旅行の経費についてよくある質問
まとめ:数字より、形を整える
この記事の要点を整理します。
- 社員の慰安が目的の旅行費用は、交際費等から除かれる
- 原則の要件は、4泊5日以内(海外は現地4泊5日以内)と参加割合50%以上。あわせて少額不追求の趣旨を逸脱しないこと
- 国税庁の具体例では、4泊5日・会社負担10万円・参加100%は課税しなくてもよいとされ、5泊6日は期間を理由に課税とされている
- 参加割合38%でも課税しなくて差し支えないとされた事例がある。規程と募集の記録が判断材料になる
- 不参加者への金銭支給は、参加者も含めた全員の給与課税につながる
この記事は制度の概要を整理したものです。実際の判定は旅行の内容を総合的に勘案して行われます。計画の段階で顧問税理士または所轄税務署にご確認ください。
福利厚生の組み立てについてのご相談は、いつでもお受けしています。