食事補助の非課税枠が月7,500円へ|2026年4月改正の内容と、中小企業の制度の組み方
食事補助の非課税枠が、月3,500円から7,500円になりました。金額が2倍以上に広がった改正です。
お米の福利厚生「コメフク」を運営する、丸恵商会の花村です。食に関わる福利厚生を企業に提案している立場から、この改正で何が変わり、中小企業がどう使えるのかを整理します。
先に要点だけ。引き上げは令和8年4月1日以後に支給する食事から適用されています。ただし「月7,500円までなら何でも非課税」ではありません。満たすべき要件は2つあります。
2026年4月の改正で何が変わったのか
国税庁が公表している案内によると、令和8年3月31日に、食事の現物支給に係る所得税の非課税限度額を月額7,500円(改正前は月額3,500円)に引き上げる法令解釈通達の改正が行われました。
適用は令和8年4月1日以後に支給する食事から。それより前に支給した食事は、改正前の月額3,500円で判定します。
同じタイミングで、深夜勤務に伴う夜食を現物で用意できない場合に支給する金銭の非課税額も、1回650円以下(改正前は300円以下)に引き上げられています。
| 項目 | 改正前 | 改正後(令和8年4月1日以後) |
|---|---|---|
| 食事の現物支給(会社負担の上限) | 月額3,500円以下 | 月額7,500円以下 |
| 深夜勤務の夜食に代えて支給する金銭 | 1回300円以下 | 1回650円以下 |
3,500円という金額は長く変わっていなかったため、実務では「使いにくい制度」という位置づけでした。7,500円になったことで、月20日勤務の会社なら1日375円まで会社が負担できる計算になります。
なぜ、いま引き上げられたのか
背景にあるのは食料品の値上がりです。総務省の消費者物価指数では、米類は2024年後半から急上昇し、2020年平均を100とした指数で2026年6月時点でおよそ2倍の水準になっています。
昼食代も同じ流れです。3,500円という枠は月20日勤務で1日175円。弁当一つの価格が上がった今、会社が支援できる額としては現実に合わなくなっていました。
7,500円になると1日375円。弁当代の半分近くを会社が持てる水準です。賃上げが難しい会社でも、手取りを減らさずに生活を支える手段として使えるようになったと言えます。
非課税になるための2つの要件
金額だけを見て設計すると外します。国税庁の案内では、次の2つをどちらも満たすときに、食事の支給による経済的利益はないものとされています。
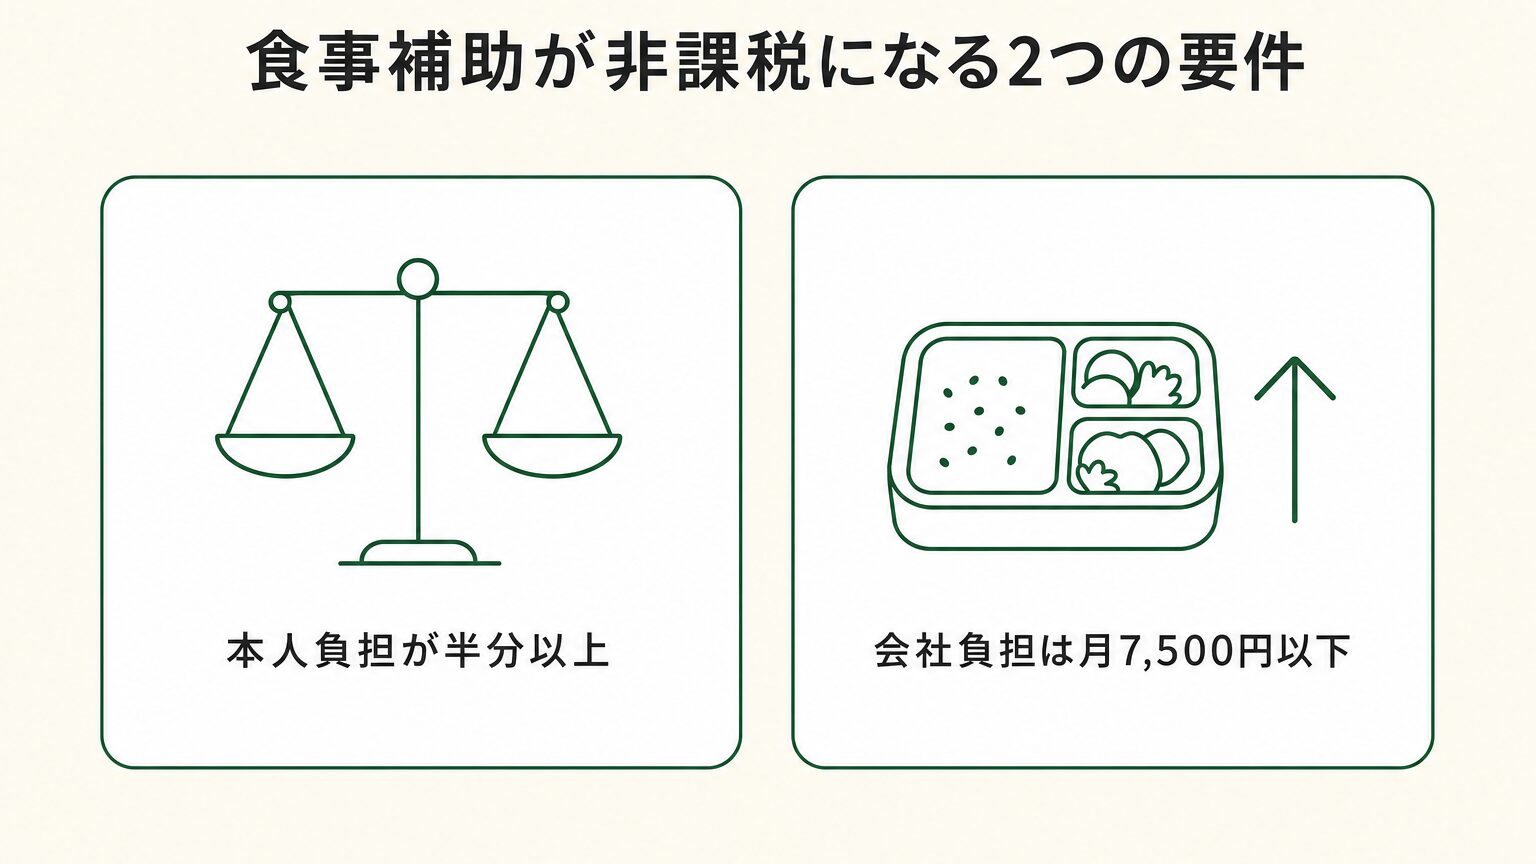
- 本人から実際に徴収している額が、食事の価額の50%相当額以上であること
- 食事の価額から本人負担額を引いた残額が、月額7,500円以下であること
1つでも欠けると、会社負担額の全額が給与として課税されます。判定は消費税および地方消費税の額を除いた金額で行います。要件の原文は国税庁のタックスアンサー「食事を支給したとき」でも確認できます。
金額の組み合わせで見ると分かりやすい
| 食事の価額(月・税抜) | 本人負担 | 会社負担 | 判定 |
|---|---|---|---|
| 15,000円 | 7,500円(50%) | 7,500円 | 両方の要件を満たす |
| 15,000円 | 5,000円(33%) | 10,000円 | 本人負担が半分未満。会社負担の全額が課税 |
| 20,000円 | 10,000円(50%) | 10,000円 | 会社負担が7,500円超。全額が課税 |
| 10,000円 | 5,000円(50%) | 5,000円 | 両方の要件を満たす |
表の3行目がつまずきやすい形です。本人が半分払っていても、会社負担が7,500円を超えると、超えた分だけではなく会社負担の全額が給与になります。上限を超えない設計が前提です。
何が「食事の支給」に当たるのか
この枠は「食事を現物で支給した場合」のルールです。形によって扱いが変わります。
| 形 | 考え方 |
|---|---|
| 社員食堂で会社が調理して出す | 食事の材料費など、作るために直接かかった費用が食事の価額になる |
| 弁当を購入して配る | 業者に支払う購入金額が食事の価額になる |
| 現金で食事代を渡す | 原則として給与所得として課税される(深夜勤務の夜食に代える場合の650円以下を除く) |
| 商品券・ギフトカードで渡す | 換金できるものは給与として扱われやすい |
現金支給との線引きは、この制度でいちばん誤解が多い部分です。詳しくは食事手当を現金支給したときの課税で整理しています。現物給与そのものの考え方は国税庁の「現物給与」の説明が出発点になります。
社内に置く軽食サービスを検討している場合は、置き社食の記事もあわせてご覧ください。
7,500円の枠を、中小企業がどう使うか
枠が広がったといっても、使い切る必要はありません。順番に決めていくと形になります。
毎日なのか、週2回なのか。月20日勤務で毎日なら、会社負担7,500円は1日375円まで
本人が半分以上を負担する形にする。1食750円の弁当なら、本人375円・会社375円が基本形
パート・アルバイトを含む全従業員が使える形にする。対象が限られると福利厚生費として扱いにくくなります
対象者・金額・回数・徴収方法を文書化する。本人から実際に徴収している事実を示せる記録が必要です
2つ目の「実際に徴収している」がポイントです。名目上は半額負担でも、給与から引いていない・集金していないという状態だと、要件を満たしているとは言えません。福利厚生費全体の考え方は福利厚生費はいくらまで?で整理しています。
同じ4月に、通勤手当も改正されている
見落とされやすいのですが、通勤手当の非課税限度額も令和8年度税制改正で変わりました。こちらも令和8年4月1日以後に支払われるべき通勤手当から適用されます。
- 自動車など交通用具で通勤する人のうち、通勤距離が片道65km以上の人の非課税限度額が引き上げられた
- 一定の要件を満たす駐車場等を利用し、その料金を負担することを常例とする人は、距離区分の限度額に駐車場等の料金相当額(上限5,000円)を加算できる
- 交通機関を利用する人の限度額(1か月あたりの合理的な運賃等の額、最高15万円)は変わっていない
交通用具で通勤する人の非課税限度額(改正後)
| 片道の通勤距離 | 改正後(令和8年4月1日以後) | 改正前 |
|---|---|---|
| 2km未満 | 全額課税 | 同じ |
| 2km以上10km未満 | 4,200円 | 同じ |
| 10km以上15km未満 | 7,300円 | 同じ |
| 15km以上25km未満 | 13,500円 | 同じ |
| 25km以上35km未満 | 19,700円 | 同じ |
| 35km以上45km未満 | 25,900円 | 同じ |
| 45km以上55km未満 | 32,300円 | 同じ |
| 55km以上65km未満 | 38,700円 | 同じ |
| 65km以上75km未満 | 45,700円 | 38,700円 |
| 75km以上85km未満 | 52,700円 | 38,700円 |
| 85km以上95km未満 | 59,600円 | 38,700円 |
| 95km以上 | 66,400円 | 38,700円 |
改正前は片道55km以上が一律38,700円で、そこから上の区分がありませんでした。国税庁の表でも、この4区分の「改正前」欄はまとめて38,700円と示されています。
車通勤が多い地域の会社では、駐車場代の加算が実務に効きます。食事補助を検討するタイミングで、通勤手当の設定もあわせて見直しておくと二度手間になりません。
実務でつまずきやすい4つのポイント
要件は2つだけですが、運用の段階で外れるケースがあります。
| つまずく形 | なぜ問題か |
|---|---|
| 本人負担を給与から引いていない | 「実際に徴収している」状態と言えず、50%負担の要件を満たさない |
| 会社負担が月によって7,500円を超える | 食べた回数が多い月だけ超過し、その月の会社負担が全額課税になる |
| 残業時の食事と昼食を一緒に集計している | 残業・宿日直で支給する食事は別の扱いのため、月額の判定に混ぜると数字が狂う |
| 役員だけ、正社員だけが対象 | 全従業員が利用できる形になっていないと、福利厚生費として扱いにくい |
2つ目を避けるには、月の上限回数を先に決めておくのが確実です。「月20回まで」と決めれば、会社負担は自動的に枠の中に収まります。
3つ目も見落としがちです。通常の勤務時間外に残業や宿日直をした人に支給する食事は、この7,500円の枠とは別に扱われます。集計を分けておいてください。
お米の支給は、この枠に入るのか
ここは正直にお伝えします。この7,500円の枠は「食事の現物支給」を対象にしたルールです。お米は食材であり、調理された食事とは形が違います。
そのため、お米の支給・購入補助にこの枠がそのまま適用されるとは限りません。制度の設計によって扱いが変わるため、導入前に必ず顧問税理士にご確認ください。
同じことは、食材の購入補助や宅配の食品サービス全般に当てはまります。考え方の整理は福利厚生の現物支給は課税される?をご覧ください。
そのうえで、食の支援を福利厚生に選ぶ理由は税務上の扱いだけではありません。私たちのコメフクは、次の形で設計しています。
- 社員の自宅にお米が届く現物支給。現金や商品券ではない
- 雇用形態や家族構成を問わず、全員が同じように利用できる
- 会社の補助額を自社で決められるため、予算を先に固定できる
- 導入費は0円。注文がなければ月額基本料もかからない
仕組みと費用の考え方はお米の福利厚生とは?で、制度全体の選び方は福利厚生の種類で説明しています。
食事補助の非課税枠についてよくある質問
まとめ:枠は広がったが、要件は変わっていない
この記事の要点を整理します。
- 食事の現物支給の非課税限度額が月額3,500円から7,500円に引き上げられた(令和8年4月1日以後に支給する食事から適用)
- 深夜勤務の夜食に代えて支給する金銭も、1回300円以下から650円以下に引き上げられた
- 要件は2つ。本人負担が食事の価額の50%以上、かつ会社負担が月7,500円以下(税抜)
- 会社負担が上限を超えると、超過分ではなく全額が給与課税になる
- 同じ4月に通勤手当も改正されている。片道65km以上の限度額引上げと、駐車場等の料金相当額(上限5,000円)の加算
この記事は制度の概要を整理したものです。自社の制度が要件を満たすかどうかは、支給の形と運用の実態によって変わります。導入前に顧問税理士または所轄税務署にご確認ください。
食の福利厚生についてのご相談は、いつでもお受けしています。