食事手当を現金で支給すると課税される?非課税になる条件と制度の見直し方
「昼食代として、給与に食事手当を月5,000円つけている」。社員思いの制度に見えますが、実はこの形、税務上は要注意です。
現金で支給する食事手当は、原則としてすべて給与課税の対象。せっかくの手当が、税金と社会保険料で目減りしてしまいます。
私たちは岐阜県羽島市の米農家「丸恵商会」です。お米の福利厚生「コメフク」を提供する立場から、食事手当の課税の仕組みと、非課税にできる制度への見直し方を整理しました。
結論:現金の食事手当は、原則すべて給与課税
最初に結論からお伝えします。
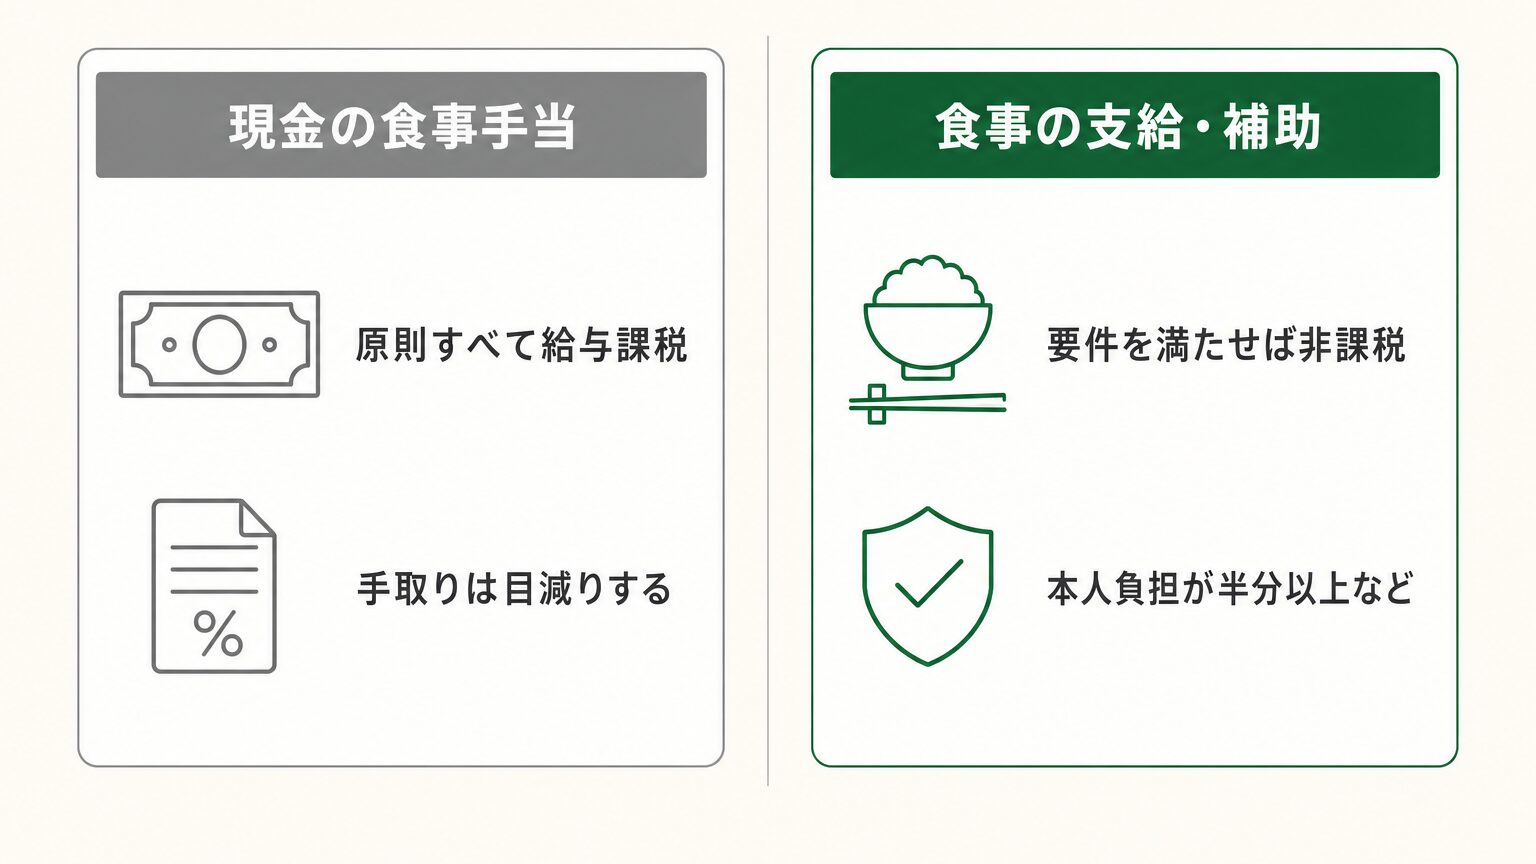
国税庁のタックスアンサーでは、食事代として金銭(現金)を支給した場合、補助をする全額が給与として課税されると明示されています。「食事手当」という名前でも、給与明細に載る現金の手当は、所得税・住民税・社会保険料の対象です。
唯一の例外は、深夜勤務者に夜食を用意できない場合の金銭支給です。1食あたり650円(税抜)以下であれば、給与として課税されません。逆にいえば、昼食向けの現金手当に非課税枠はないということです。
月5,000円の食事手当を出しても、社員の手取り増は5,000円より小さくなります。会社は満額を負担しているのに、届く価値が薄まる形です。
非課税にできるのは「食事の支給」。2つの要件
一方、現金ではなく「食事そのもの」を支給・補助する場合は、非課税にできる道があります。
- 社員が食事の価額の半分以上を負担していること
- 会社の負担額(食事の価額−本人負担額)が1か月あたり7,500円(税抜)以下であること
この上限額は2026年4月に月3,500円から7,500円へ引き上げられました。食による支援を国が後押ししている流れです。
注意したいのは「半分以上の本人負担」の判定です。国税庁の例では、月13,000円の食事に対して本人負担が6,000円(約46%)の場合、半分に届かないため要件を満たさず、会社負担の7,000円全額が課税対象になります。制度設計では負担割合を先に固めることが大切です。
いま食事手当を出している会社の見直し3ステップ
すでに現金の食事手当がある会社は、次の順で見直すとスムーズです。
- 現状を確認する: 給与明細で「手当」として現金支給していれば、課税扱いになっているはずです。金額と対象者を洗い出します
- 「食事の支給・補助」型への切り替えを検討する: 同じ原資でも、非課税要件を満たす形に変えれば社員に届く価値が増えます
- 税理士・社会保険労務士に確認する: 手当の廃止・変更は労働条件の変更にあたるため、進め方も含めて専門家に相談してください
特に3つ目は重要です。既存の手当を一方的になくすと不利益変更の問題が生じ得ます。社員への説明とセットで進めましょう。
切り替え先の選択肢:3つの「食事の支給・補助」
現金手当からの切り替え先として、代表的な3つの形を比較します。
| 形 | 特徴 | 向いている会社 |
|---|---|---|
| 食事チケット・カード型 | 提携店やコンビニで使える電子的な食事補助 | 外食・中食が多いオフィス勤務の会社 |
| 置き社食 | オフィスに惣菜の冷蔵庫等を設置 | オフィスに人が集まる会社 |
| お米などの購入補助 | 社員の注文に会社が補助率分を負担。自宅配送可 | 現場勤務・直行直帰が多い会社 |
どの形でも、非課税にするには「本人負担半分以上+会社負担月7,500円以下」の考え方に沿うかが論点になります。食材(お米)の購入補助に同じ扱いがそのまま適用されるとは限らない点も含めて、設計段階で税理士に確認してください。
同じ予算なら、家族の食卓まで届く形に
私たち丸恵商会の「コメフク」は、社員がLINEで注文したお米の代金の一部を会社が補助する、購入補助型の食の福利厚生です。
- 社員が代金の大部分を負担し、会社は設定した補助率(10%・20%・30%など)の分だけを負担します
- 導入費用・登録費用は0円。注文がない月は請求もありません
- 自宅配送を選べるため、昼食の枠を超えて家族の食卓まで支援が届きます
- 税務上の取扱いを確認しながら、企業ごとの制度設計をサポートします(最終判断は税理士・所轄税務署にご確認ください)
「月数千円の食事手当」を見直すタイミングは、食の福利厚生全体を設計し直すチャンスでもあります。お米の福利厚生の仕組みの記事もあわせてどうぞ。対応エリアは岐阜・愛知が中心です。
食事手当の課税に関するよくある質問
最後に、よくある質問をまとめました。
まとめ:「現金で渡す」から「食事を支える」へ
食事手当は、現金で渡した時点で原則すべて給与課税になります。社員を思う気持ちが、税金で目減りしてしまうのはもったいないこと。
同じ原資を使うなら、非課税要件を満たす「食事の支給・補助」の形に見直すことで、社員に届く価値を大きくできます。見直しの際は、不利益変更にならない進め方も含めて専門家に相談してください。
インフレ手当など現金支給全般の課税についてはインフレ手当の記事でも解説しています。食の福利厚生の設計は、私たち丸恵商会にもお気軽にご相談ください。