借り上げ社宅の税金と作り方|住宅手当との違いと、非課税になる条件
住宅への支援は、社員から最も求められている福利厚生です。ただ「住宅手当を出す」のと「借り上げ社宅にする」のとでは、同じ金額でも手取りが変わります。
お米の福利厚生「コメフク」を運営する、丸恵商会の花村です。福利厚生のご相談の中で、住宅の支援を検討されている会社から聞かれることをまとめます。
ビズヒッツが2021年10月に働く男女501人へ行った調査では、あったら嬉しい福利厚生の1位が家賃補助・住宅手当でした。需要の大きさに対して、制度の作り方で差が出やすい分野です。
借り上げ社宅とは
借り上げ社宅とは、会社が賃貸物件を借りて、それを社員に貸す形の制度です。会社が自分で物件を所有している社宅と区別して、こう呼ばれます。
契約の名義は会社、家賃の支払いも会社。社員は会社に一定額を払って住みます。社員が自分で借りて、会社が家賃の一部を手当として渡す「住宅手当」とは、構造が違います。
| 借り上げ社宅 | 住宅手当 | |
|---|---|---|
| 契約の名義 | 会社 | 社員本人 |
| 家賃の支払い | 会社が家主へ支払う | 社員本人が家主へ支払う |
| 社員の負担 | 会社に一定額を払う | 全額を自分で払い、手当を受け取る |
| 税務上の扱い | 条件を満たせば給与として課税されない | 給与として課税される |
| 会社の手間 | 契約・更新・退去の事務が発生する | 給与に上乗せするだけ |
4行目が最大の違いです。国税庁「使用人に社宅や寮などを貸したとき」には、現金で支給される住宅手当や、入居者が直接契約している場合の家賃負担は、社宅の貸与とは認められないので給与として課税される、と明記されています。
給与として課税されないための条件
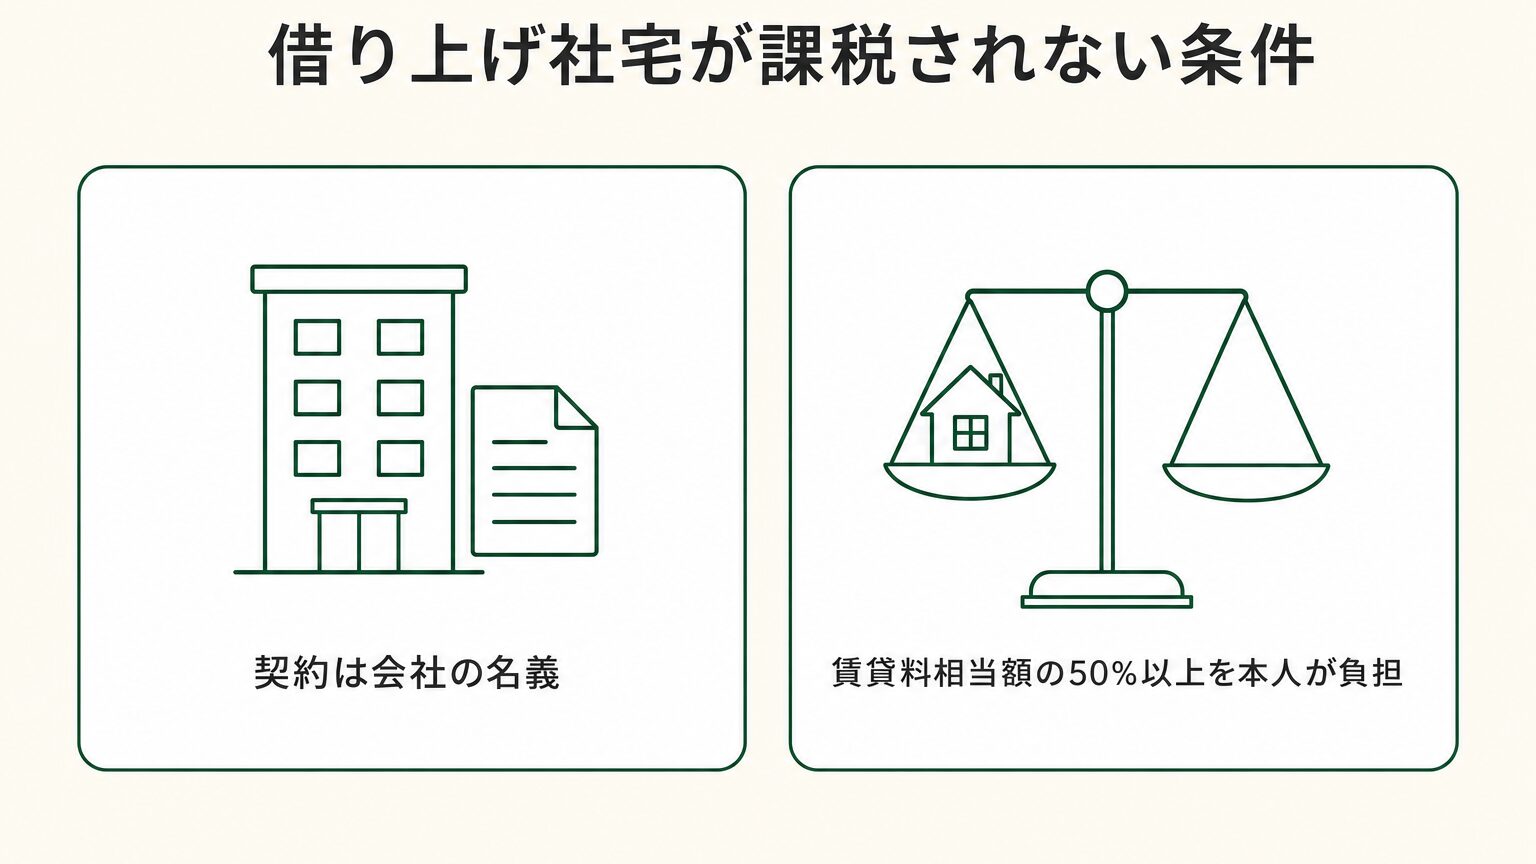
使用人(役員以外の社員)に社宅を貸す場合、賃貸料相当額の50%以上を社員から受け取っていれば、給与として課税されません。
賃貸料相当額の計算式
賃貸料相当額は、次の3つの合計です。家主に払っている家賃の額ではありません。
- (その年度の建物の固定資産税の課税標準額)× 0.2%
- 12円 ×(その建物の総床面積(㎡)÷ 3.3㎡)
- (その年度の敷地の固定資産税の課税標準額)× 0.22%
注意したいのは、他から借りて貸す場合でもこの式で計算する点です。国税庁の説明にも、他から借り受けた社宅を貸す場合には、貸主等から固定資産税の課税標準額などを確認することが必要だと書かれています。
国税庁が示している具体例
賃貸料相当額が10,000円の社宅を社員に貸した場合の扱いです。
| 社員から受け取る家賃 | 給与として課税される額 | 考え方 |
|---|---|---|
| 0円(無償で貸与) | 10,000円 | 賃貸料相当額の全額が課税される |
| 3,000円 | 7,000円 | 賃貸料相当額の50%未満のため、差額が課税される |
| 6,000円 | 0円 | 賃貸料相当額の50%以上のため、差額4,000円は課税されない |
3行目が制度設計の答えです。賃貸料相当額の半分を社員から受け取っていれば、残り半分は非課税のまま会社が負担できます。
なお、看護師や守衛など、仕事を行う上で勤務場所を離れて住むことが困難な社員に、業務の都合で貸与する場合は、無償でも課税されない場合があるとされています。
役員に貸す場合は、条件が変わります
社長や役員が住む場合、国税庁「役員に社宅などを貸したとき」の基準が適用されます。使用人とは別の計算です。
まず、床面積で「小規模な住宅」かどうかを判定します。
| 建物の法定耐用年数 | 小規模な住宅となる床面積 |
|---|---|
| 30年以下 | 132㎡以下 |
| 30年超 | 99㎡以下 |
小規模な住宅に当たる場合は、使用人と同じ3つの式の合計が賃貸料相当額になります。ただし使用人と違い、役員は賃貸料相当額の全額を受け取らないと差額が課税されます。50%ルールは使用人向けのものです。
小規模な住宅に当たらない場合は、自社所有か他から借りているかで計算が分かれます。他から借りた住宅を役員に貸す場合は、会社が家主に支払う家賃の50%の金額と、所定の式で算出した額のいずれか多い金額が賃貸料相当額になります。
さらに、床面積240㎡を超えるものなどは「豪華社宅」と判定されることがあり、その場合は通常支払うべき使用料に相当する額が賃貸料相当額になります。240㎡以下でも、プール等の設備や役員個人の好みを著しく反映した設備がある場合は該当し得るとされています。
2026年10月1日から、社会保険の計算方法が変わりました
税金とは別に、社会保険の論点があります。そしてここは、ごく最近変わったばかりです。
日本年金機構の案内によると、令和8年4月1日から現物給与価額(食事)、令和8年10月1日から現物給与価額(住宅)および算出方法が改正されました。
住宅を貸与した場合、その利益は厚生労働大臣が定める価額で通貨に換算して報酬に算入します。全国現物給与価額一覧表を見ると、算出の単位そのものが変わっています。
| 令和8年9月30日まで | 令和8年10月1日から | |
|---|---|---|
| 算出の単位 | 1人1月当たり 畳1畳につき | 1人1月当たり 総面積1㎡につき |
| 岐阜県の価額 | 1,230円 | 540円 |
| 愛知県の価額 | 1,560円 | 710円 |
| 東京都の価額 | 2,830円 | 1,330円 |
畳の枚数で数えていたものが、平方メートルで計算する方式に変わりました。畳のない洋室の扱いで迷う場面がなくなる一方、これまでの計算をそのまま使うと金額がずれます。
価額は勤務地によって変わり、通常は人事・労務・給与の管理をしている事業所が所在する地域の価額で算定します。実際の算入額の計算は、社会保険労務士または年金事務所にご確認ください。
中小企業がつまずきやすい4つの点
制度としては有利ですが、手間と判断が必要な場面があります。
| つまずく点 | 具体的に起きること |
|---|---|
| 固定資産税の課税標準額が分からない | 賃貸料相当額の計算に必要だが、借りている物件の場合は貸主に確認しなければならない |
| 契約・更新・退去の事務が発生する | 会社名義の契約になるため、入退去のたびに総務の作業が増える |
| 退職時に住まいの問題が起きる | 退職と同時に退去が必要になる。社員にとっては辞めにくさにもつながる |
| 使える人が限られる | 持ち家の社員や実家住まいの社員は使えない。不公平感が出やすい |
4つ目は、住宅系の制度に共通する弱点です。従業員に人気の福利厚生ランキングで1位でありながら、中小企業で広がりにくい理由がここにあります。
福利厚生費として扱えるかどうかの考え方は福利厚生費はいくらまで?で整理しています。
どのくらい差が出るのか、並べて見る
住宅手当と借り上げ社宅で、会社の負担が同じ場合にどう変わるかを整理します。賃貸料相当額が20,000円の物件を例にします。
| 住宅手当30,000円を支給 | 借り上げ社宅(社員負担10,000円) | |
|---|---|---|
| 社員が受け取る形 | 給与に30,000円が上乗せされる | 家賃を払わず、会社に10,000円を払う |
| 所得税・住民税 | 30,000円が課税対象に加わる | 賃貸料相当額の50%以上を受け取っているため課税されない |
| 社会保険 | 報酬に含まれる | 厚生労働大臣が定める価額で換算して報酬に算入 |
| 会社の事務 | 給与計算に足すだけ | 契約・更新・退去の手続きが発生 |
住宅手当は社員の額面を増やしますが、増えた分には税金と社会保険料がかかります。手取りベースで見ると、会社が出した額がそのまま社員に残るわけではありません。
借り上げ社宅は、この目減りが起きにくい形です。そのかわり、事務の手間を会社が引き受けることになります。どちらを選ぶかは、総務にかけられる人手で決まります。
導入するまでの4ステップ
誰が使えるか、会社が負担する上限はいくらか。持ち家の社員との公平性をどう考えるかも、ここで決めます
家賃の上限、エリア、広さ。役員が使う場合は床面積の判定があるため、132㎡・99㎡の線を意識します
貸主に固定資産税の課税標準額を確認し、3つの式で計算。社員からいくら受け取るかを決めます
対象者・負担割合・退去のルール・原状回復の負担を文書化します。退職時の扱いを先に決めておくことが大切です
3つ目で課税標準額が確認できない物件は、制度に組み込まないという判断もあります。計算できないまま運用すると、後から説明ができません。
住まいの支援が難しい会社の、別の選択肢
ここまで読んで、「うちでは難しい」と感じた方もいると思います。従業員5〜50名の会社では、事務の負担と公平性の問題で見送られることが多い制度です。
その場合、全員が同じように使える支援に切り替えるという考え方があります。住まいは人によって状況が違いますが、食べるものは誰にでも必要です。
私たちのコメフク(お米の福利厚生)は、毎月お米が社員の自宅に届く形の制度です。
- 持ち家でも賃貸でも実家住まいでも、全員が同じように使える
- 社員がLINEから直接注文するため、会社の契約事務や取りまとめがない
- 会社が補助する額を自社で決められるため、予算を先に固定できる
- 導入費は0円。注文がなければ月額基本料もかからない
制度全体の組み立て方は福利厚生の種類、同じ時期に変わった他の制度は食事補助の非課税枠と通勤手当の非課税限度額でまとめています。
仕組みと費用はお米の福利厚生とは?をご覧ください。
借り上げ社宅についてよくある質問
まとめ:同じ金額でも、渡し方で結果が変わる
この記事の要点を整理します。
- 現金の住宅手当は給与として課税される。借り上げ社宅は条件を満たせば課税されない
- 使用人の場合、賃貸料相当額の50%以上を受け取っていれば給与として課税されない
- 賃貸料相当額は固定資産税の課税標準額などから計算する。家主に払う家賃の額ではない
- 役員は条件が異なり、賃貸料相当額の全額を受け取る必要がある
- 令和8年10月1日から、住宅の現物給与価額の算出方法が畳1畳あたりから総面積1㎡あたりに改正された
この記事は制度の概要を整理したものです。賃貸料相当額の計算や社会保険の算入額は、物件と運用によって変わります。導入前に顧問税理士・社会保険労務士にご確認ください。
福利厚生の組み立てについてのご相談は、いつでもお受けしています。