インフレ手当とは?中小企業の相場・課税の注意点と、無理なく続く代替案
物価の上昇が続き、「社員の生活を会社として支えたい」と考える経営者が増えています。その選択肢としてよく話題に上るのが「インフレ手当」です。
ただ、インフレ手当には知っておくべき落とし穴があります。手当は給与として課税されるため、額面ほどには社員の手取りが増えないのです。
私たちは岐阜県羽島市の米農家「丸恵商会」です。物価高のなかで、お米の福利厚生「コメフク」を中小企業に提供している立場から、インフレ手当の相場・課税の注意点と、無理なく続けられる代替案を整理しました。
読み終えるころには、自社は手当を出すべきか、別の形にすべきかを判断する材料が揃うはずです。
インフレ手当とは?広がった背景
まず、インフレ手当とは何か。言葉の意味と、注目される背景から確認しましょう。
物価高から社員の生活を守る特別な手当
インフレ手当とは、物価上昇による社員の生活負担を軽くするために、会社が通常の給与とは別に支給する手当・一時金のことです。法律で決められた制度ではなく、各社が任意で実施します。
支給の形は大きく2つ。ボーナスのように1回で支給する「一時金型」と、毎月の給与に上乗せする「月額手当型」です。
背景にあるのは長引く物価高と米価の高騰
インフレ手当が広がった背景は、いうまでもなく物価の上昇です。特に主食のお米は、総務省の消費者物価指数の2020年基準の指数で、2026年6月時点で2020年平均のおよそ2倍という高い水準です。
毎日の食費が重くなるほど、給与だけで生活を支えるのは難しくなります。「会社として何かできないか」という経営者の思いが、インフレ手当という形になっているのです。
データで見る相場:どのくらいの会社が、いくら出している?
次に、実際の支給状況を調査データで見てみましょう。
帝国データバンクが2022年11月に実施した調査によると、インフレ手当を「支給した」企業は6.6%でした。「支給を予定」(5.7%)、「検討中」(14.1%)を含めると、約4社に1社が取り組んでいた計算になります。
| 支給方法 | 実施割合(予定・検討含む) | 平均支給額 |
|---|---|---|
| 一時金型 | 66.6% | 約53,700円 |
| 月額手当型 | 36.2% | 約6,500円 |
月額手当型の支給額は「3,000円〜1万円未満」の帯に約6割が集まっています。中小企業にとっては、1人あたり月数千円が現実的なラインといえるでしょう。
物価高が長引くいまも、この「月数千円で社員の生活を支える」という考え方は変わっていません。問題は、その数千円をどんな形で届けるかです。
注意:インフレ手当は「給与」として課税される
ここが、インフレ手当のいちばんの落とし穴です。
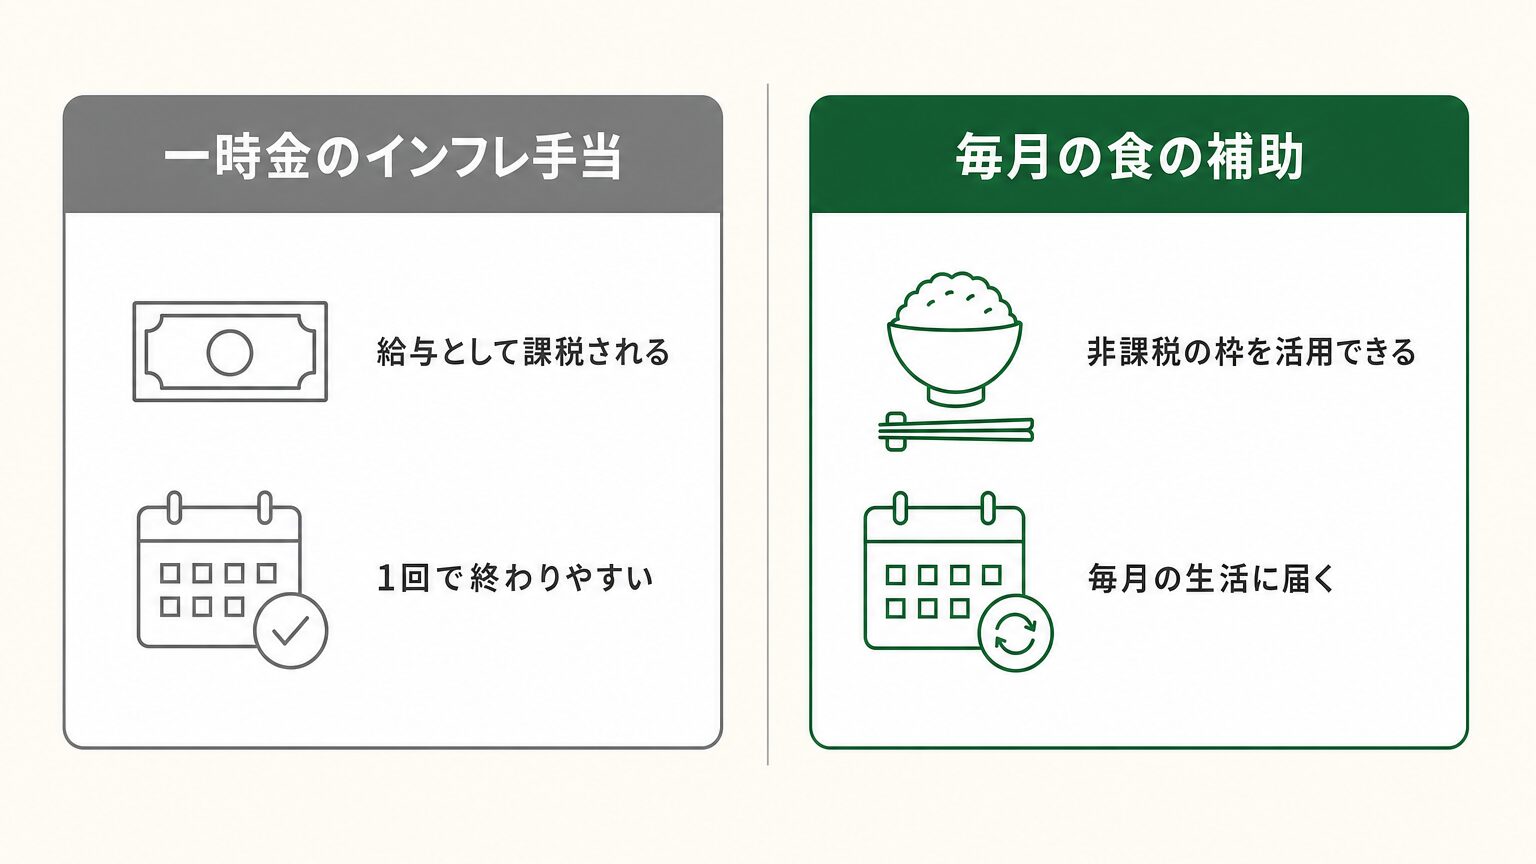
国税庁の考え方では、名目がインフレ手当であっても、社員に支給する手当・一時金は給与所得に含まれます。つまり、所得税・住民税の課税対象です。あわせて社会保険料の算定にも影響するため、額面よりも手取りは少なくなります。
「5万円支給したのに、社員の手元に届くのはそれより目減りした金額」ということが普通に起こります。会社は満額を負担しているのに、効果が薄まってしまうのがもったいないところ。
なお、現物(物品)で渡しても原則は同じで、給与として課税されます。詳しくは福利厚生の現物支給の課税の記事で解説しています。
一時金で終わらせない。毎月の生活を支える3つの代替案
「課税されるなら意味がない」というわけではありません。ただ、同じ原資を使うなら、非課税の仕組みや続けやすい形を選ぶほうが、社員に届く価値は大きくなります。3つの代替案を紹介します。
1. 食事補助(非課税枠を活用できる)
国税庁のルールでは、社員が食事の価額の半分以上を負担し、会社負担が月7,500円(税抜)以下なら、食事の支給は給与として課税されません。この上限は2026年4月に月3,500円から引き上げられたばかりです。
月数千円の原資を要件を満たす食事補助に使えば、課税されるインフレ手当より効率よく社員の生活に届きます。なお、食事代を現金で渡す形の補助は、原則として全額が給与として課税される点に注意してください。
2. お米などの食の購入補助
食費のなかでも、お米は全世代・全世帯に共通する支出です。社員が代金の大部分を負担し、会社が一部を補助する「購入補助型」は、社員の負担割合を大きくして課税リスクを抑えることを狙った形です。ただし、食事の非課税ルールがお米などの食材の補助にそのまま適用されるとは限らないため、導入前に税理士へ確認してください。
米価が高止まりするいまは、金額以上に「助かっている実感」が伝わりやすい支援です。
3. お金のかからない福利厚生と組み合わせる
誕生日休暇や資格取得支援のように、金銭コストがほとんどかからない制度もあります。中小企業の福利厚生の事例記事で実例を紹介しているので、あわせて参考にしてください。
手当のような「お金の支援」と、休暇のような「働きやすさの支援」を組み合わせると、限られた原資でも満足度を高められます。
物価高対策なら、お米の福利厚生「コメフク」という選択肢も
私たち丸恵商会の「コメフク」は、物価高のなかで社員の食卓を支える、お米の購入補助型福利厚生です。
- 社員が公式LINEから注文し、会社は設定した補助率(10%・20%・30%など)の分だけを負担します
- 導入費用・登録費用は0円。注文がない月は請求もなく、固定費になりません
- 税務上の取扱いを確認しながら、企業ごとの制度設計をサポートします(税務の最終判断は税理士・所轄税務署にご確認ください)
- 減農薬・100%自社栽培のハツシモを、精米したてでお届けします
「インフレ手当を出すか迷っている」という段階のご相談も歓迎です。対応エリアは岐阜・愛知が中心です(エリア外もご相談ください)。
お米の福利厚生の仕組みの記事で費用や始め方を詳しく解説しています。
インフレ手当に関するよくある質問
最後に、インフレ手当についてよくある質問をまとめました。
まとめ:「1回の手当」より「続く仕組み」を
インフレ手当は、物価高から社員を守る心強い支援です。一方で、給与として課税されるため額面ほど手取りは増えず、一時金型では効果が長続きしないという弱点もあります。
月数千円の原資があるなら、非課税枠を活用できる食事補助・購入補助という選択肢も比較してみてください。同じお金でも、届き方と続き方が変わります。
私たち丸恵商会は、お米の福利厚生「コメフク」を通じて、物価高のなかの中小企業を食の面から応援しています。制度設計の相談だけでもお気軽にどうぞ。